01
Con evidencia, no con opinión
Cada recomendación nace de datos: tu ADN Score, tu auditoría financiera, tu estrategia de marca y el entendimiento del mercado y sus variables.
Para que ningún emprendedor tenga que construir su marca solo, ni adivinando.
El Capital de Respeto® mide la confianza. El Capital de Amor® mide la conexión. Juntos dicen en cuál de cuatro cuadrantes vive tu marca hoy y qué hacer para avanzar.
¿Y tu empresa? Descubre en qué cuadrante de la matriz está tu marca hoy.
Solicita tu diagnósticoUn método nacido en España se propone hacer por la confianza empresarial lo que la contabilidad hizo por el dinero: sacarla de la intuición y ponerla en una hoja de cálculo. La pregunta que queda es si el mundo de los negocios está dispuesto a mirarse con esa honestidad.
Nike tiene, según una metodología española de auditoría de marca, una grieta que ningún informe anual ha mencionado nunca. Con un ADN Score de 155 sobre 200 —nivel "Referente", uno de los más altos posibles— y un Capital de Amor de 83,3 sobre 100 sostenido por décadas de comunicación memorable, la compañía parece, a primera vista, una marca inolvidable sin matices. Pero cuando el sistema desagrega esa puntuación por pilares, su apartado de Producto se hunde muy por debajo del resto: una debilidad estructural real, oculta durante años detrás de un cariño de marca lo bastante fuerte como para comprar tiempo. "El Amor aguanta más de lo que casi ningún director financiero esperaría", advierte el propio informe, "pero no aguanta para siempre".
Ese diagnóstico —capaz de encontrarle una fisura concreta incluso a una de las marcas más admiradas del planeta, y de explicar por qué el elogio generalizado la había estado tapando— es la carta de presentación de LA MATRIZ VDN®, una metodología nacida en España que se propone hacer con la marca lo que la contabilidad hizo con el dinero: sacarla del terreno de la opinión y ponerla en una hoja de cálculo.
Esa combinación de rigor y matiz es, en esencia, la apuesta del sistema. Y es también la razón por la que, en un sector —el del branding y la consultoría de marca— acostumbrado a la adjetivación fácil ("marca poderosa", "posicionamiento disruptivo"), este método resulta llamativo: se niega a decir que algo es fuerte si no puede probarlo.
La hipótesis central del sistema, desarrollada por la firma española VDN, es sencilla de enunciar y más difícil de aceptar del todo: toda empresa, sin excepción, compite en dos dimensiones invisibles que se acumulan como si fueran dinero en el banco. Una es racional —¿por qué debería confiar en esta empresa?— y la llaman Capital de Respeto®. La otra es emocional —¿cómo me hace sentir esta marca?— y la llaman Capital de Amor®. Ambas suman cien puntos cada una, hasta un total de doscientos, y de su combinación surge un mapa de cuatro posiciones que cualquier directivo reconocería en la competencia: la Mercancía, que solo compite por precio; la Marca Simpática, que genera atención pero no confianza; la Marca Eficiente, competente pero fácilmente reemplazable; y la Marca Inolvidable, la única capaz de cobrar más, ser recomendada y perdonada cuando comete errores.
Nada de esto sería más que una metáfora ingeniosa si no viniera acompañado de un instrumento de medición: cuarenta y cuatro preguntas repartidas en seis pilares —Origen, Producto y Visión por el lado racional; Felicidad, Innovación y Comunicación por el emocional—, cada una puntuada de cero a cuatro, y sujeta a lo que en VDN llaman la Regla de las Tres Evidencias. Ningún indicador puede alcanzar la puntuación máxima si no lo sostienen al menos tres fuentes independientes, recogidas desde cuatro ángulos distintos: la dirección, los empleados, los clientes y el mercado. Es, en la práctica, aplicar a la marca —ese territorio históricamente gobernado por la opinión, el gusto y la intuición del director de marketing— la misma disciplina de evidencia que un auditor financiero aplicaría a un balance.
Cifras del informe citado en este artículo. El Capital de Respeto se obtiene restando: 155 − 83,3.
El resultado no es un premio ni un eslogan de campaña, insisten sus creadores: es una radiografía. Y como cualquier radiografía, puede doler —el caso Nike, citado arriba, es precisamente el ejemplo que VDN usa para advertir contra leer solo la puntuación total sin desagregarla por pilares, porque un número global alto puede esconder una debilidad concreta durante años.
Donde el proyecto se vuelve más interesante —y más honesto de lo que el marketing de marca suele permitirse— es en lo que admite no resolver. VDN ha construido, a partir de datos del Banco Mundial, del Barómetro SAFE del Banco Central Europeo y del último Global Entrepreneurship Monitor, un índice propio que reparte el cien por cien del "dolor empresarial" mundial en doce categorías: encontrar clientes, financiación y liquidez, retener talento, controlar costes, tecnología, regulación, ciberseguridad. Y luego, con una franqueza que pocas metodologías propietarias se conceden, calcula qué porción de ese mapa cubre realmente su propio sistema: alrededor de un tercio, principalmente donde vive el problema de la marca, la estrategia y la relación con el cliente. Otro tercio lo toca de forma parcial. El resto —financiación, costes operativos, ciberseguridad— queda fuera, "por ahora", sin adornos.
Índice propio de VDN con datos del Banco Mundial, el Barómetro SAFE del Banco Central Europeo y el Global Entrepreneurship Monitor.
Esa autolimitación no es un gesto de modestia gratuita. Es, según defienden sus fundadores, la misma lógica que sostiene todo el edificio: una empresa puede tener el mejor producto del mundo y seguir siendo fácilmente sustituible si nadie construye un vínculo emocional con ella; puede tener una comunicación brillante y perderlo todo si la experiencia real no la respalda. Pero ni la marca más fuerte del planeta salva a una empresa que no puede pagar la nómina el mes que viene. Reconocerlo antes de que lo haga un cliente decepcionado es, paradójicamente, la prueba de rigor que hace creíble todo lo demás.
La ambición última del proyecto, sin embargo, no es el instrumento de medición en sí, sino a quién puede llegar. Hoy, saber con certeza si la marca de una empresa es sólida exige contratar una consultora, esperar su agenda y, con frecuencia, pagar tarifas que solo una compañía grande puede permitirse. VDN sostiene que ese acceso desigual —no la falta de talento ni de buenas ideas— es una de las causas silenciosas de lo que el Global Entrepreneurship Monitor llama la "brecha de supervivencia": la distancia creciente entre las empresas que nacen cada año y las que logran consolidarse. Muchas mueren, sostienen, no porque su idea fuera mala, sino porque nadie les dijo a tiempo, con evidencia y no con halagos, dónde estaba realmente su debilidad.
Por eso la visión declarada de la compañía —"de un consultor sentado con una empresa a la vez, a cualquier empresa del mundo"— apunta a convertir ese proceso, hoy artesanal, en una herramienta de autoservicio: el mismo nivel de exigencia que hoy aplica un consultor humano, disponible en una pantalla, sin lista de espera ni factura de despacho grande. "No estamos construyendo una herramienta más rápida", resume uno de sus documentos fundacionales. "Estamos construyendo el mismo rigor, para más personas." Es una promesa todavía en construcción —la propia empresa lo admite sin rodeos— y su cumplimiento dependerá de que ese rigor sobreviva intacto al paso de la consultoría artesanal a la escala del software, algo que ninguna metodología ha logrado demostrar todavía de forma consolidada.
Si la apuesta funciona, sus implicaciones exceden el departamento de marketing de cualquier empresa individual. Un ecosistema empresarial en el que decenas de miles de pequeños negocios —y no solo las grandes corporaciones con presupuesto para McKinsey o para una agencia de branding de prestigio— puedan diagnosticar con rigor su propia coherencia interna es, en teoría, un ecosistema con menos empresas que compiten a ciegas únicamente por precio, más capacidad de cobrar lo que realmente valen, y más probabilidades de sobrevivir el momento en que un competidor más grande intenta imitarlas. La propia lógica del sistema es que ese fortalecimiento, multiplicado por miles de empresas, no se queda en el balance de cada una: se traduce en empleo más estable, en cadenas de proveedores más sanas y en mercados donde ganar ya no depende exclusivamente de quién puede gastar más en publicidad.
Es una promesa ambiciosa, y como toda promesa ambiciosa, merece ser leída con la misma exigencia de evidencia que el propio sistema aplica a sus clientes. Todavía no existe un historial largo de empresas que hayan repetido el diagnóstico durante varios ciclos y demostrado, con cifras auditadas de ventas y retención, que subir en el ADN Score se traduce efectivamente en subir en la cuenta de resultados. La herramienta de autoservicio que debe llevar el método "a cualquier emprendedor del planeta" existe hoy, según los propios documentos de la compañía, más como hoja de ruta que como producto terminado. Y el propio sistema reconoce una limitación estructural que ninguna auditoría puede sortear del todo: una empresa muy joven, sin años de historial que examinar, no tiene forma de acumular en meses la evidencia que la metodología exige para hablar de una marca ya consolidada, por buena que sea su idea de partida.
Pero esa misma honestidad —admitir lo que no se sabe, lo que no se ha probado, lo que queda deliberadamente fuera del mapa— es, en última instancia, el argumento más convincente a su favor. En una industria acostumbrada a vender certezas que nadie puede verificar, un método que se atreve a decir "esto todavía no lo hemos demostrado" resulta, casi por contraste, más creíble que la mayoría de sus competidores. Si el resto de la promesa se sostiene con la misma disciplina, la frase que resume todo el proyecto deja de sonar a eslogan de marketing y empieza a sonar a diagnóstico serio de una época: la marca ya no se adivina. O al menos, alguien está intentando, con evidencia y no con opinión, que deje de hacerlo.
La construcción, uno de los sectores menos digitalizados del planeta, vive su mayor sacudida tecnológica en décadas. Cámaras que vigilan cascos y arneses, brazaletes que avisan de un peligro antes de que ocurra, robots que colocan mil ladrillos al día y programas que diseñan la reforma de un piso en segundos. La promesa es más seguridad y más productividad. La letra pequeña habla de control, vigilancia y un futuro laboral que todavía nadie sabe escribir del todo.
En Vision renovation and construction llevamos meses siguiendo de cerca este cambio, convencidos de que la forma correcta de vivirlo no es como una amenaza para quienes trabajan en una obra, sino como una herramienta para hacer el oficio más seguro, más rápido y más digno. Por eso ya estamos trabajando en varios frentes a la vez:
Durante dos décadas, la productividad de la construcción apenas creció un 1% al año, muy por debajo de la industria manufacturera, según cifras que McKinsey lleva años repitiendo como advertencia al sector. Es una anomalía: mientras fábricas y oficinas se automatizaban, las obras seguían dependiendo casi en exclusiva de la mano, el ojo y la experiencia de sus trabajadores. Esa foto está cambiando, y lo está haciendo rápido.
Según Precedence Research, el mercado global de inteligencia artificial aplicada a la construcción pasará de unos 1.625 millones de dólares en 2025 a casi 24.700 millones en 2035, una tasa de crecimiento anual superior al 31%. Otras consultoras, como Grand View Research o Mordor Intelligence, sitúan la cifra para 2030 entre los 17.000 y los 24.000 millones de dólares. Los números varían según la metodología, pero la dirección es la misma: un sector que hasta ahora miraba la tecnología con desconfianza está invirtiendo en ella como nunca.
Fuente: Precedence Research. La curva une las dos cifras publicadas con su tasa de crecimiento anual.
Un informe de IFS recogido por PropTech Latam Connection sostiene que el 91% de las empresas de construcción e ingeniería planea aumentar su inversión en IA en 2026. Entre las que ya la han adoptado, un 89% dice haber visto crecer su rentabilidad, un 44% ha mejorado su eficiencia operativa por encima de la media del sector y un 36% ha reducido los costes de ejecución de sus proyectos. Aun así, la adopción real "a escala" —es decir, más allá de proyectos piloto— sigue siendo minoritaria: según la encuesta global de KPMG (2025/26), solo un 24% de las constructoras la ha alcanzado.
Fuentes: informe de IFS recogido por PropTech Latam Connection; encuesta global de KPMG (2025/26).
La primera ola de cambios ya es visible en las tareas más tediosas de cualquier obra. Plataformas de "takeoff" —el cálculo automático de materiales a partir de un plano— como Togal.AI dicen reducir hasta un 80% el tiempo que antes se dedicaba a esa tarea a mano. Herramientas de planificación como ALICE Technologies afirman comprimir entre un 10% y un 15% la duración de proyectos complejos, simulando miles de secuencias de obra antes de mover una sola grúa.
El problema que estas herramientas intentan resolver tiene un coste conocido: un estudio de Autodesk y FMI calculó que la "mala información" —datos desactualizados, mal comunicados o directamente erróneos— le costó a la construcción mundial 1,85 billones de dólares en 2020, de los cuales 88.690 millones correspondieron solo a repeticiones de trabajo evitables. Es, en el fondo, el argumento de venta de toda esta ola: no tanto sustituir al trabajador como evitar que la obra se pare, se rehaga o se retrase por errores de coordinación.
La robótica avanza en paralelo. Según recoge Randstad España, ya hay máquinas que sustituyen tareas manuales especialmente duras o peligrosas: colocación de ladrillos, soldadura, inspección de infraestructuras o manipulación de materiales pesados. El arquitecto español Juan Goñi lo resume de forma más gráfica: existen robots capaces de colocar mil ladrillos al día, impresoras 3D de cemento que —según sus cálculos— reducen hasta un 80% la mano de obra necesaria para levantar un muro, exoesqueletos biónicos y drones para el levantamiento topográfico. Su diagnóstico, sin embargo, es incómodo para el propio sector: "el robot albañil existe, pero en España no lo está usando nadie". Pese a la escasez crónica de mano de obra —en Estados Unidos, Associated Builders and Contractors calcula que el sector necesitará 349.000 trabajadores netos nuevos solo en 2026, y un 92% de las contratistas dice tener dificultades para cubrir puestos—, la adopción real de estas soluciones sigue siendo, en sus palabras, papel mojado. "Seguimos con el botijo", ironiza.
Los exoesqueletos son, quizá, el punto intermedio entre esas dos velocidades: no sustituyen al obrero, lo protegen. En ferias como SICUR 2026 se han multiplicado los modelos pensados para reducir la carga en brazos, espalda y hombros durante tareas repetitivas por encima de la cabeza, y fabricantes como Hilti ya los comercializan específicamente para obra.
Si hay un terreno donde la inteligencia artificial está cambiando de forma más directa la relación entre la empresa y el trabajador, es el de la vigilancia. Y aquí los datos que empujan la adopción son duros: en España, 2024 cerró con 796 muertes relacionadas con el trabajo —un 10,4% más que el año anterior— y más de 628.000 accidentes con baja médica, una de las cifras de siniestralidad más altas de los últimos años. La construcción, junto con la industria y ciertos servicios, concentra buena parte de ese riesgo.
Sobre ese fondo se han desplegado sistemas de videovigilancia inteligente capaces de detectar en tiempo real si un trabajador no lleva puesto el arnés o el casco, si se ha producido una caída en una zona aislada de la obra, si una máquina circula a velocidad excesiva o si una salida de emergencia está bloqueada; cámaras térmicas que detectan fugas de gas o sobrecalentamientos de maquinaria. "El reto es pasar de una mentalidad reactiva a una proactiva, incorporando soluciones inteligentes", resume Guillermo López González, de Axis Communications, una de las compañías que provee estas tecnologías al sector.
Un ejemplo español lleva el control un paso más allá. El sistema desarrollado por el centro tecnológico Tekniker junto con la constructora Pavasal combina cámaras RGB-D, redes neuronales convolucionales y reconocimiento óptico de caracteres para identificar a cada trabajador por el código único de su chaleco, interpretar sus movimientos y anticipar situaciones de riesgo antes de que se materialicen. Cuando detecta peligro, activa una luz de aviso en la cabina de la máquina y envía una vibración a una pulsera Bluetooth que lleva el trabajador; si este no reacciona, la maquinaria se detiene sola. El sistema ha ganado varios premios de innovación en seguridad laboral y ha recibido financiación pública a través del programa de IA de Red.es con fondos FEDER.
La cara amable de esta tecnología es la prevención de accidentes. La cara incómoda es que, en el mismo gesto, esas cámaras y esos brazaletes también pueden registrar la hora exacta de llegada y salida de cada trabajador, cuánto tiempo pasa en cada tarea, cuántas pausas hace o a qué velocidad se mueve por la obra —datos que dejan de ser solo de seguridad para convertirse en indicadores de productividad individual—. El propio sector lo reconoce sin demasiados rodeos: análisis del medio especializado británico Talk.build admiten que estas herramientas permiten a los gestores "identificar cuellos de botella y ajustar procesos" y "reducir la necesidad de fichajes manuales", al tiempo que reconocen que generan un recelo comprensible hacia una vigilancia de tipo "Gran Hermano". La recomendación del propio sector —transparencia total sobre qué datos se recogen, para qué se usan y quién accede a ellos, participación voluntaria y cifrado de la información— es, en la práctica, una lista de buenas intenciones que ninguna ley obliga todavía a cumplir de forma homogénea. Algunos fabricantes han empezado a incorporar difuminado dinámico de rostros y cuerpos directamente en la cámara para separar la detección de riesgos de la identificación de personas, un intento de responder a esa tensión antes de que se convierta en un problema legal.
Esa tensión entre seguridad y control ya se está negociando, aunque de forma muy desigual, en la mesa sindical. Un estudio del centro de investigación estadounidense Equitable Growth encontró que solo el 38% de los trabajadores sindicados en Estados Unidos tiene en su convenio colectivo alguna cláusula sobre herramientas de gestión automatizada y vigilancia (lo que en la literatura académica se conoce como AMS, automated management and surveillance). La protección más habitual, presente en apenas un 23% de los convenios, es el derecho a ser avisado antes de que la empresa implante un nuevo sistema de monitorización electrónica; mucho menos frecuente es el derecho a acceder a los propios datos recogidos o a corregirlos.
La construcción aparece, junto con servicios profesionales, finanzas, tecnología, el servicio postal, el transporte y los servicios de protección, entre los sectores donde los sindicatos negocian con más frecuencia este tipo de cláusulas. Pero el propio estudio señala una paradoja incómoda: los sectores donde los trabajadores están más expuestos a la vigilancia algorítmica —transporte, almacenes, suministros, comercio— no siempre coinciden con aquellos donde existe más protección sindical. Y hay otra capa de desigualdad debajo: investigaciones previas citadas en el mismo informe muestran que los trabajadores negros (82%) e hispanos (73%) declaran niveles de exposición a la vigilancia laboral notablemente más altos que los trabajadores blancos (65%). Donde sí existen cláusulas de este tipo, los propios trabajadores sindicados dicen entender mejor las herramientas que se usan sobre ellos y sentir mayor control sobre su implantación, un dato que sugiere que el problema no es tanto la tecnología en sí como la ausencia de reglas claras sobre su uso.
Mientras las grandes constructoras discuten sobre drones, gemelos digitales y flotas de maquinaria autónoma, hay una versión mucho más doméstica de esta misma revolución que ya está entrando en los pisos de particulares. Aplicaciones de diseño con inteligencia artificial generan en segundos planos y renders hiperrealistas a partir de instrucciones en lenguaje natural —"cocina abierta con luz natural", por ejemplo— y ofrecen varias distribuciones optimizadas según los metros cuadrados y la orientación solar de la vivienda. Otras usan visión artificial para detectar grietas y manchas de humedad a partir de una simple fotografía, generan simulaciones en 3D del antes y el después de una reforma estructural, o calculan presupuestos estimados cruzando precios locales de materiales y mano de obra.
Es, en cierto modo, el reverso amable de todo lo anterior: aquí la IA no vigila a nadie, sino que abarata y acelera decisiones que antes exigían varias visitas de un arquitecto o un aparejador. Pero el propio sector avisa de sus límites. Como recuerda Fotocasa en un análisis sobre el impacto de la IA en la arquitectura doméstica, estas herramientas no sustituyen "la sensibilidad estética y funcional que solo un arquitecto puede aportar" ni son capaces de gestionar los imprevistos que surgen inevitablemente durante la ejecución real de una obra —una tubería que no estaba en el plano, una pared de carga donde no se esperaba—. La recomendación unánime es usarlas como primer boceto, nunca como sustituto del criterio profesional.
La pregunta de fondo, la que de verdad inquieta a quienes se ganan la vida en una obra, es qué pasa con su empleo. Aquí los datos disponibles son menos alarmistas de lo que cabría esperar, aunque tampoco tranquilizadores del todo. Según una encuesta de AGC y NCCER, un 45% de las empresas constructoras estadounidenses cree que la IA y la robótica tendrán un impacto positivo sobre el empleo en el sector, frente a una minoría que teme lo contrario; al mismo tiempo, un 55% de los directivos consultados por Autodesk señala la falta de talento cualificado como el principal freno al crecimiento de sus empresas —una cifra que ha subido desde el 43% del año anterior— y un 46% dice que las competencias en IA serán una prioridad de contratación en los próximos tres años.
El propio Randstad describe con bastante precisión hacia dónde se mueven los perfiles del sector: menos manos dedicadas a tareas repetitivas o peligrosas —colocar ladrillos, soldar, inspeccionar estructuras, cargar materiales pesados— y más demanda de operadores de maquinaria autónoma, ingenieros de robótica aplicada y técnicos de mantenimiento robótico, perfiles que hoy escasean casi tanto como los oficios tradicionales. La paradoja es evidente: el sector no tiene suficientes albañiles, pero tampoco tiene suficientes ingenieros para programar a los robots que, en teoría, deberían suplir esa falta.
Es revelador, en este sentido, que el optimismo tecnológico del sector haya empezado a moderarse. La encuesta State of Design & Make de Autodesk (2025) muestra que el porcentaje de líderes de la construcción que cree que la IA mejorará el sector ha caído del 80% al 68% en solo un año. No es rechazo, pero sí una dosis de realismo después de la euforia inicial: la tecnología ya no se ve como una solución mágica, sino como una herramienta con costes de implantación, resistencias culturales y preguntas legales todavía sin resolver.
Fuentes: Autodesk, State of Design & Make (2025) y encuesta de Autodesk a directivos.
Si algo deja claro esta investigación es que la construcción vive, a la vez, dos velocidades. En los despachos y en las ferias del sector, la inteligencia artificial ya diseña, calcula, vigila y hasta predice accidentes antes de que ocurran. En el día a día de miles de obras —sobre todo en países como España, con un tejido empresarial muy fragmentado y mayoritariamente formado por pequeñas y medianas empresas— la herramienta más sofisticada sigue siendo, con frecuencia, la experiencia de un capataz con treinta años de oficio.
Esa distancia es, probablemente, donde se va a jugar todo en los próximos años: si la IA en la construcción termina siendo, sobre todo, una forma más eficaz de proteger a los trabajadores de un sector históricamente peligroso, o si termina siendo, sobre todo, una forma más eficaz de medirlos, cronometrarlos y sustituirlos. Los datos de hoy sugieren que va a ser, incómodamente, las dos cosas a la vez —y que la diferencia la va a marcar quién se siente, todavía a tiempo, a escribir las reglas.
A lo largo de 2026, Elon Musk ha convertido casi cada aparición pública —desde el Foro Económico Mundial en Davos hasta reuniones internas de xAI y entrevistas en pódcasts— en una plataforma para lanzar predicciones sobre inteligencia artificial. Sus mensajes se repiten y se refuerzan entre sí: una superinteligencia inminente, una economía de abundancia sostenida por robots, un límite energético que amenaza con frenarlo todo, y una solución que pasa, literalmente, por sacar los centros de datos al espacio. Esto es un repaso de todo lo que ha dicho.
El eje central del discurso de Musk en 2026 ha sido el cronograma de la superinteligencia. En Davos aseguró que "podríamos tener una IA más inteligente que cualquier humano antes de que termine este año", y que la inteligencia artificial superaría a la inteligencia colectiva de toda la humanidad en un plazo de cinco años, es decir, hacia 2031.
En reuniones internas de xAI fue todavía más específico: afirmó que Grok 5 tiene "un 10% de probabilidades de lograr la inteligencia artificial general" durante 2026, y se mostró confiado en que la compañía, respaldada por entre 20.000 y 30.000 millones de dólares de financiación anual, podría convertirse en "la más poderosa" del sector. Conviene señalar que estas cifras conviven con un historial de plazos incumplidos por parte de Musk en proyectos como la conducción autónoma o la colonización de Marte, y con el hecho de que ni siquiera la industria se pone de acuerdo sobre qué significa exactamente "AGI": mientras Musk habla de 2026, NVIDIA la sitúa en un horizonte de cinco años y OpenAI prefiere hablar de niveles progresivos de desarrollo.
Para Musk, una IA "esencialmente gratuita" combinada con robótica ubicua no es solo un avance tecnológico, sino el motor de una futura explosión económica global capaz de erradicar la pobreza. Lo resumió así en Davos: "Si tienes IA ubicua que es esencialmente gratis, y robótica ubicua, vas a tener una explosión en la economía global."
Esa abundancia, según él, vendrá de la mano de mil millones de robots humanoides realizando trabajo industrial, cuidado de mayores y tareas domésticas, con ventas al público comenzando ya a finales de 2027. Musk ha llegado a sugerir que ahorrar para la jubilación resultará irrelevante en un mundo donde la IA y los robots resuelvan buena parte de las necesidades materiales de las personas.
Musk ha sido particularmente tajante con el futuro de la programación. Según declaró, "para finales de 2026 ya ni siquiera habrá que preocuparse por programar": su visión es que la IA generará ejecutables optimizados directamente a partir de instrucciones en lenguaje natural, haciendo obsoletos lenguajes como Python o C++ y herramientas intermedias como GitHub Copilot u OpenAI Codex.
No se detiene ahí. Advierte que los primeros puestos en desaparecer serán los roles administrativos, de atención al cliente y análisis de datos, pero que incluso profesiones tradicionalmente protegidas —medicina y derecho— se transformarán radicalmente a medida que la IA gane capacidad para el análisis clínico y la elaboración de documentación legal.
Pese a todo su optimismo, Musk identifica un límite que, a su juicio, importa más que la potencia de cómputo: la energía eléctrica disponible. Lo ha repetido en varias ocasiones a lo largo del año: "Muy pronto vamos a estar produciendo más chips de los que podemos encender." Según él, el coste de fabricar procesadores sigue cayendo, pero la capacidad de las redes eléctricas no crece al mismo ritmo, y ese desajuste —no la falta de algoritmos o de talento— será el factor que realmente determine la velocidad de despliegue de la IA en los próximos años.
De ese diagnóstico energético nace uno de sus anuncios más llamativos: centros de datos de IA en órbita terrestre. Musk ha planteado desplegar en un plazo de tres años una infraestructura con alrededor de un teravoltio de capacidad de GPU repartida entre hasta un millón de satélites interconectados, argumentando que "el espacio exterior es el lugar económicamente más atractivo para implementar la IA".
La lógica es energética: los paneles solares en órbita son hasta cinco veces más eficientes que en la superficie terrestre, al eliminar las pérdidas atmosféricas (cerca de un 30%), los ciclos de día y noche, las nubes y las variaciones estacionales. Para llevarlo a cabo, SpaceX ha absorbido a xAI con el fin de combinar infraestructura satelital con hardware y software de inteligencia artificial, y Musk ya ha comenzado a tramitar permisos ante la Comisión Federal de Comunicaciones de EE. UU. (FCC) para esta constelación. En una entrevista con el pódcast de Dwarkesh Patel, restó importancia a los problemas de mantenimiento en microgravedad, asegurando que la fiabilidad de los procesadores, una vez superada la fase inicial de ajuste, sería suficiente.
Cifras citadas en este artículo.
Musk también ha alertado sobre un problema menos futurista y más inmediato: el agotamiento de los datos disponibles para entrenar modelos. Según él, "ya hemos agotado prácticamente todo el conocimiento humano acumulado" con fines de entrenamiento, un punto de inflexión que sitúa aproximadamente en 2025. Esta advertencia coincide con la de Ilya Sutskever, excientífico jefe de OpenAI, quien ha hablado de un "pico de datos" que obligaría a toda la industria a cambiar de estrategia.
La solución que defiende Musk pasa por los datos sintéticos: información generada por las propias IA para entrenar a otros modelos, en ciclos de automejora. Esta práctica ya es habitual entre gigantes como Microsoft, Meta, OpenAI, Anthropic o Google —Gartner estimaba que el 60% de los datos de entrenamiento de 2024 ya eran sintéticos— y ofrece ventajas de coste notables (el modelo Palmyra de Writer costó 700.000 dólares frente a los 4,6 millones habituales en modelos comparables entrenados con datos reales). Pero el propio Musk reconoce el riesgo: una dependencia excesiva de datos sintéticos puede provocar "colapso de modelo", reduciendo la creatividad y amplificando sesgos en bucles de retroalimentación.
Fuentes: Writer y Gartner, citados en este artículo.
Musk cierra su relato sobre la IA enlazándolo con su otra gran obsesión: la colonización espacial. Argumenta que establecer una civilización humana en múltiples planetas no es un lujo, sino una necesidad de supervivencia, subrayando que "la vida y la conciencia son extremadamente raras" y deben protegerse más allá de la Tierra. En su visión, la IA, la robótica y la expansión espacial no son proyectos separados, sino piezas de una misma estrategia a largo plazo.
En apenas unos meses, Musk ha tejido un relato coherente —y muy discutible— sobre el futuro inmediato: una superinteligencia que llegará antes de que acabe 2026, una economía transformada por la abundancia de IA y robots, profesiones enteras que desaparecerán empezando por la programación, un límite energético que solo se resuelve saliendo al espacio, y una carrera contra el agotamiento de los datos que la propia IA deberá resolver generando los suyos. Como suele ocurrir con sus pronósticos, la ambición de los plazos invita a tomarlos con cautela, pero marcan con claridad hacia dónde dice querer llevar a sus empresas —y al debate público sobre la IA— en los próximos años.
En menos de dos años, la inteligencia artificial pasó de ser una promesa de laboratorio a estar presente en más de un tercio de los juegos que se publican cada semana en Steam. Promete personajes que improvisan en lugar de repetir guion y estudios que producen más rápido con menos gente. También ha coincidido con decenas de miles de despidos y con un jugador cada vez más dispuesto a penalizar, con la cartera, cualquier cosa que huela a atajo.
El mercado de la inteligencia artificial aplicada a los videojuegos movió unos 4.360 millones de dólares en 2025, y Grand View Research proyecta que alcanzará los 51.260 millones en 2033 —una tasa de crecimiento anual compuesta del 36,1%—. El software concentra el 44,6% de esos ingresos, y dentro de las aplicaciones, el modelado del comportamiento de los personajes no jugables (NPC) es, con el 25,1%, la categoría más grande de todas; los juegos de realidad aumentada y virtual son el segmento que crece más rápido, al 45,1% anual.
Fuente: Grand View Research. La curva une las dos cifras publicadas con su tasa de crecimiento anual.
La adopción ya no es marginal. Según Google Cloud, cerca del 87% de los desarrolladores de videojuegos usa IA en alguna parte de su trabajo. En una sola semana de estrenos en Steam, 120 de más de 300 juegos nuevos —un 36%— declararon haber usado inteligencia artificial generativa en su desarrollo, ya sea en arte, diálogos, música o código. Acumulados, los juegos que hacen esa declaración representan apenas el 8% del catálogo total de la plataforma (10.258 títulos), pero ya han generado alrededor de 660 millones de dólares en ventas, con doce juegos que superan individualmente los 10 millones. El uso más común, con el 49% de los casos declarados, es arte dentro del juego; le siguen voces y diálogo (27%), arte conceptual y prototipado (13%) y marketing (11%). Los propios estudios citan la misma razón una y otra vez: presupuestos ajustados y la necesidad de prototipar más rápido.
Fuentes citadas en este artículo.
La aplicación más visible para el jugador es la que promete personajes no jugables que dejan de repetir el mismo puñado de frases en bucle. NVIDIA ACE, un conjunto de tecnologías de "humanos digitales" acelerado por GPU RTX, ya está dentro de juegos comerciales: en inZOI, los llamados "Smart Zoi" ajustan su rutina diaria y su forma de reaccionar según su personalidad y lo que les ha pasado ese día —un personaje empático puede ofrecer comida o indicaciones a quien lo necesite, sin que ningún guionista haya escrito esa escena—. En la versión móvil de Naraka: Bladepoint, compañeros de equipo con IA ayudan en combate, localizan objetos y sugieren estrategias en tiempo real.
Por debajo, la tecnología combina modelos de lenguaje pequeños —diseñados para correr en el propio dispositivo del jugador, no en la nube— con reconocimiento de voz, lo que permite que un personaje entienda una instrucción hablada y responda de forma contextual, no con un menú de diálogo prefijado. Es, en esencia, el mismo salto que la industria de la construcción o la atención al cliente ya vivieron con los asistentes conversacionales, aplicado a un NPC: menos guion escrito a mano, más comportamiento generado sobre la marcha.
La misma encuesta que documenta el entusiasmo también documenta el malestar. El informe "State of the Game Industry" de la Game Developers Conference, con más de 2.300 profesionales encuestados en 2026, encontró que un 36% del sector usa ya herramientas de IA generativa —un 30% dentro de los propios estudios de desarrollo, frente a un 58% en editoras, marketing y equipos de soporte—. ChatGPT es, con diferencia, la herramienta más usada (74%), seguida de Google Gemini (37%) y Microsoft Copilot (22%), sobre todo para investigación y lluvia de ideas (81%), tareas de escritura (47%), asistencia de código (47%) y prototipado (35%).
Fuente: State of the Game Industry, Game Developers Conference (2026).
Pero el sentimiento se ha ido agriando: un 52% de los profesionales del sector cree que la IA generativa está teniendo un impacto negativo en la industria —frente a solo un 7% que la ve positiva, la mitad que el año anterior—. El rechazo es más alto entre quienes trabajan en arte visual y técnico (64%), diseño y narrativa (63%) y programación (59%): las disciplinas que la IA generativa toca más de cerca. Y no es un miedo abstracto: un 28% del sector fue despedido en los últimos dos años (33% en Estados Unidos), la mitad dice que su empresa hizo despidos en los últimos doce meses, y dos de cada tres estudios AAA pasaron por algún recorte, frente a uno de cada tres estudios independientes.
Fuente: State of the Game Industry, Game Developers Conference (2026).
Electronic Arts es el ejemplo más citado. En su tercera ronda de despidos de 2026 —que afectó a soporte al cliente, recursos humanos, seguridad y tecnología, con empleados de más de una década de antigüedad incluidos— la propia compañía enmarcó los recortes como una adaptación a "las necesidades cambiantes de los jugadores" impulsada por la IA; su directora de estudios, Laura Miele, llegó a describir la inteligencia artificial como motora de un "impulso creativo real" dentro de la empresa, que a finales de 2024 ya tenía más de cien proyectos activos relacionados con IA. Los recortes llegaron, además, en medio de la adquisición de EA por 55.000 millones de dólares por el fondo soberano saudí PIF y Jared Kushner, lo que ha añadido incertidumbre sobre la independencia creativa futura de estudios como BioWare, Respawn, Codemasters o Full Circle. Una encuesta separada de la consultora de contratación Skillsearch, con datos de Reino Unido, Europa, Norteamérica, Asia-Pacífico y Oriente Medio, calcula unos 45.000 despidos acumulados en el sector entre 2022 y 2026, con un 44% de los desarrolladores encuestados diciendo que se ha planteado abandonar la industria y un 55% de quienes ya fueron despedidos sin haber encontrado un nuevo empleo.
El público no es un espectador pasivo de todo esto. Un análisis de reseñas de Steam publicado por el medio español ElChapuzasInformático encontró que los juegos que declaran haber usado IA generativa reciben, de media, un 52% menos de reseñas positivas que los que no lo declaran —una penalización que empieza a pesar en las decisiones de estudios y editoras—. El ejemplo más reciente y más ruidoso llegó en agosto de 2026, cuando un modder descubrió, filtrado dentro de una build de acceso anticipado de NBA 2K27, un archivo no autorizado que permitía activar DLSS 5 —la nueva tecnología de renderizado de NVIDIA, presentada en marzo de 2026, que usa IA para regenerar la iluminación y los materiales de un juego con un acabado "fotorrealista"— en títulos como Control o The Elder Scrolls V: Skyrim.
La reacción de la comunidad fue casi inmediata y mayoritariamente hostil: usuarios de Reddit denunciaron la "destrucción de texturas e iluminación originalmente concebidas por los artistas", capturas donde detalles visuales completos —flores, por ejemplo— simplemente desaparecían, y etiquetaron el resultado como "AI slop". El subreddit de Cyberpunk 2077 llegó a exigir que cualquier metraje grabado con DLSS 5 activado se marcara explícitamente como generado por IA. El patrón se repite: cuanto más nota el jugador la mano de la máquina, más rápido deja de confiar en lo que ve.
Quienes prestan su voz y su cuerpo a los personajes no se quedaron esperando a ver qué pasaba. Los actores y actrices de doblaje y captura de movimiento agrupados en el sindicato SAG-AFTRA estuvieron en huelga contra la industria del videojuego durante casi once meses —desde el 23 de julio de 2024 hasta el acuerdo preliminar del 11 de junio de 2025—, exigiendo garantías concretas sobre cómo se podían replicar digitalmente sus voces y sus movimientos. El nuevo convenio, ratificado el 9 de julio de 2025 con un 95,04% de votos a favor, exige consentimiento y divulgación explícitos para usar réplicas digitales de un intérprete, permite a los actores suspender ese consentimiento durante una huelga —para impedir lo que la negociadora Sarah Elmaleh describió como sustituir su trabajo "por, en la práctica, una simulación de sí mismos"— e incluye subidas salariales compuestas del 15,17% a la ratificación, con incrementos adicionales del 3% en los años siguientes.
En vdnvalue no nos quedamos solo observando esta partida desde fuera: la estamos jugando. Estamos dando los primeros pasos para desarrollar nuestro propio videojuego apoyándonos en inteligencia artificial, y el proyecto elegido para arrancar es Mafia Cartels of War, un juego de mesa lanzado hace dos años en América Latina que ahora estamos llevando al formato videojuego.
La elección no es casual: se trata de adaptar una propiedad que ya tiene una comunidad de jugadores y una identidad propia —el mismo reto que enfrentan hoy decenas de estudios que intentan trasladar un juego de mesa a la pantalla sin perder lo que lo hizo funcionar en primer lugar—. Vamos a apoyarnos en las mismas herramientas descritas en este artículo —personajes generativos, arte asistido, prototipado rápido— pero con la misma regla que aplicamos a cualquier marca que auditamos: evidencia, no atajos. Eso significa transparencia con quien juegue sobre dónde interviene la IA y dónde no, y el mismo cuidado por el criterio humano que, según muestran los propios datos de este artículo, es lo primero que un jugador nota cuando falta.
Lo que queda, a mitad de 2026, es una industria que juega literalmente las dos cartas a la vez. Por un lado, un mercado que crece a más del 36% anual, personajes que empiezan a comportarse de forma menos guionizada y estudios que encuentran en la IA una manera de estirar presupuestos cada vez más ajustados. Por otro, una plantilla que ha vivido dos años de despidos constantes, un sindicato que tuvo que ir a la huelga para poner límites claros, y un jugador que, cuando reconoce la mano de la máquina, tiende a castigarla con la reseña y con la cartera. Ninguno de los dos relatos está ganando todavía de forma definitiva —y la forma en que cada estudio resuelva esa tensión, con transparencia o sin ella, probablemente diga tanto de su marca como cualquier campaña de marketing que pueda lanzar.
Una mirada a la pieza más ambiciosa que estamos imaginando para VDN: una plataforma que le da a las pymes acceso real a capital, y a cualquier persona la posibilidad de invertir en el crecimiento del negocio local que ve todos los días.
Hay una escena que se repite en miles de ciudades, todos los días: un negocio local —una empresa que ya factura, que ya tiene clientes, que ya demostró que funciona— necesita capital para dar el siguiente paso. Y a diez minutos de esa empresa, hay una persona que la conoce, que la ve crecer, que confía en ella, y que tiene unos ahorros que hoy no están haciendo nada más que esperar en una cuenta. Los dos están cerca. Los dos se necesitan. Y sin embargo, no existe un puente real entre ellos.
Ese vacío no es casualidad ni mala suerte: es el resultado de cómo está diseñado hoy el acceso al capital. Y es exactamente el problema que queremos resolver.
Una pyme con potencial de crecimiento tiene, en la práctica, dos opciones si necesita capital. Puede endeudarse —con las garantías, los intereses y el riesgo que eso implica para un negocio que todavía está demostrando su modelo—. O puede intentar atraer capital de riesgo, un circuito que casi siempre mira hacia startups tecnológicas de alto crecimiento, concentrado en las mismas capitales de siempre, prácticamente inalcanzable para una empresa mediana que no encaja en ese molde.
En medio de esas dos opciones hay una empresa real —rentable o cerca de serlo, sólida, con un dueño que sabe exactamente hacia dónde quiere llevarla— que simplemente no tiene forma legítima de decirle a su propia comunidad: "puedes ser parte de esto".
Y del otro lado hay algo igual de real: alguien que quisiera invertir en esa empresa y no puede. No porque le falte visión —muchas veces ve el potencial antes que nadie, porque lo vive de cerca—, sino porque las vías de inversión que conoce están pensadas para otro tipo de capital: la bolsa tradicional, con sus grandes multinacionales lejanas y sus umbrales pensados para quien ya tiene mucho que invertir. La inversión en negocios privados locales sigue siendo, hoy, terreno reservado a quien ya tiene una red de contactos y un patrimonio grande. El resto del público se queda mirando desde afuera un crecimiento del que nunca puede formar parte.
Lo que estamos imaginando es una plataforma donde una empresa que ya pasó por un proceso serio de verificación —de sus números, de su marca, de su solidez real, no solo de su promesa— pueda ofrecer una parte de su capital directamente a los inversionistas de su propia comunidad. Y donde cualquier persona, sin necesitar un gran patrimonio ni una red de contactos, pueda comprar una participación real en un negocio que conoce y en el que cree, con la confianza de que lo que está viendo —los balances, la situación financiera, el riesgo— ya fue verificado antes de que esa empresa pudiera siquiera aparecer ahí.
No se trata de reproducir la lógica especulativa de un mercado bursátil tradicional, donde el precio sube y baja según el ánimo del día. Se trata de algo más parecido a comprar, con información clara y un precio establecido con seriedad, una parte real de un negocio en el que se confía que va a crecer.
Pensado a fondo, el potencial de esta idea va mucho más allá de "conseguir capital". Estas son las piezas que creemos que podría empezar a resolver, todas a la vez:
Nada de esto tendría sentido para nosotros si no viniera acompañado de la misma exigencia que ya aplicamos a todo lo demás en VDN: no vender una promesa, sino construir las condiciones para que algo real se sostenga con evidencia. Una empresa no entra a esta plataforma solo porque quiere capital — entra porque ya demostró, con datos verificables, que merece la confianza de quien va a invertir en ella. Esa es, para nosotros, la diferencia entre una plataforma de inversión y un tablón de anuncios con nombre bonito.
Todavía estamos construyendo esta idea —y construyéndola bien significa, entre otras cosas, tomarnos en serio cada pieza regulatoria antes de ponerla al alcance de nadie—. Pero la dirección está clara.
¿Quieres ser de los primeros en enterarte cuando esto esté listo? Cuéntanos y te avisamos apenas demos el siguiente paso.
Ocho historias de cómo se construye, se protege y a veces se reinventa una marca legendaria — contadas a través de las decisiones concretas de quienes las tomaron, no de la leyenda que quedó después.
Steve Jobs no construyó Apple acumulando productos: la construyó eliminándolos. Su lección más incómoda para cualquier fundador es que la disciplina de decir que no vale más que cualquier lista de funcionalidades nuevas.
Fechas citadas en este perfil.
Cuando Jobs volvió a Apple en 1997, la empresa vendía alrededor de cuarenta productos distintos, casi sin ninguna razón que un cliente pudiera explicar. Su primera decisión estratégica no fue lanzar nada nuevo: fue dibujar una cuadrícula de dos por dos —consumo y profesional, sobremesa y portátil— y matar todo lo que no cupiera dentro de esas cuatro casillas, incluida la Newton y decenas de variantes del Performa. Años después lo resumiría así: "La innovación es decir que no a mil cosas". No es una frase inspiradora vacía: es, literalmente, cómo salvó a la compañía.
La misma disciplina se aplicó puertas adentro. Jobs cancelaba proyectos enteros si sentía que diluían el rumbo de la empresa —incluido el programa de licencias que permitía a otros fabricantes clonar el Macintosh, que cerró apenas volvió—. Para un fundador, la lección no es "innovar más": es tener el estómago para cerrar líneas enteras de trabajo, incluso rentables, si no sirven a la misma idea central.
Mientras el resto de la industria del PC se organizaba en capas horizontales —un fabricante de chips, otro de sistemas operativos, otro de hardware—, Jobs apostó por lo contrario: que Apple controlara el chip, el sistema operativo, el hardware y, finalmente, el propio punto de venta. La apuesta más arriesgada de esa lógica fue abrir tiendas propias en 2001, algo que BusinessWeek llegó a titular casi como una burla ("Lo siento, Steve: así es por qué las tiendas Apple no van a funcionar"). Hoy la Apple Store es, por metro cuadrado, una de las cadenas más rentables del comercio minorista en Estados Unidos.
La lección para cualquier marca es incómoda pero simple: ceder el control de una parte de la experiencia —el punto de venta, el soporte, el empaque— casi siempre se siente más barato a corto plazo y casi siempre cuesta más caro en la percepción de marca a largo plazo.
Con Jony Ive, Jobs insistió en decisiones de diseño que parecían injustificables en términos de coste o de ingeniería —como fabricar el MacBook de 2008 a partir de un solo bloque de aluminio mecanizado (el proceso "unibody"), en vez de ensamblar piezas más baratas—. "El diseño no es solo cómo se ve o cómo se siente. El diseño es cómo funciona", dijo a Fortune en 2003. La frase se cita mucho; lo que rara vez se cuenta es que él mismo forzaba rediseños tardíos —como la rueda de desplazamiento del iPod— cuando sentía que la experiencia no estaba a la altura, aunque eso retrasara el lanzamiento.
Jobs sostenía que los mejores profesionales solo quieren trabajar rodeados de otros mejores profesionales —y que basta con que entre un puñado de gente mediocre para que el resto empiece a irse—. Combinaba esa exigencia con lo que un ingeniero de Apple bautizó ya en 1981 como el "campo de distorsión de la realidad": su capacidad de convencer a un equipo de que un plazo "imposible" era, en realidad, alcanzable. El desarrollo secreto del iPhone antes de 2007 —equipos compartimentados, prototipos disfrazados dentro de fundas falsas para evitar filtraciones— es el ejemplo más citado de cómo protegía el foco de su gente hasta el último momento.
Es fácil olvidar que en 1997 Apple estaba, según el propio Jobs relató después, a unos noventa días de la insolvencia. Microsoft —su rival de toda la vida— invirtió 150 millones de dólares en la compañía ese mismo año, en parte para evitar que un antitrust contra Apple debilitara su propia defensa legal. Apple volvió a ser rentable en menos de un año. Jobs murió en 2011; siete años después, en 2018, la compañía que había estado al borde de la quiebra se convirtió en la primera del mundo en valer un billón de dólares. La lección no es que el genio salva empresas: es que la disciplina de foco, sostenida durante años, sí lo hace.
Branson nunca fabricó discos, ni aviones, ni trenes mejor que sus competidores. Lo que construyó fue una actitud —desafiante, cercana, con ganas de pelea— y la licenció, una y otra vez, a más de cuatrocientas empresas distintas bajo un mismo nombre: Virgin.
Fechas citadas en este perfil.
Virgin nació como un sello discográfico en 1972 y, desde ahí, saltó a aerolíneas (Virgin Atlantic, 1984), telecomunicaciones, gimnasios y, finalmente, viajes espaciales. La regla que Branson ha repetido en distintas entrevistas para explicar cada salto es casi siempre la misma: entrar en sectores donde los operadores establecidos se han vuelto cómodos y el cliente está mal atendido, y usar la reputación irreverente de la marca como billete de entrada —no la experiencia previa en ese sector, que casi nunca tenía—.
"Los clientes no van primero. Los empleados van primero", es la fórmula que se le atribuye de forma constante en la prensa de negocios para resumir su filosofía de gestión: si cuidas a quien trabaja contigo, el buen servicio y la lealtad del cliente llegan casi como consecuencia natural, no como algo que se pueda exigir directamente desde arriba.
En 1998, para lanzar Virgin Cola, Branson condujo un tanque Sherman hasta Times Square y "disparó" contra una torre de latas de Coca-Cola, mientras un efecto pirotécnico simulaba que el cartel publicitario de Coca-Cola explotaba detrás. Cruzar el Atlántico en globo, aparecer vestido de novia para lanzar Virgin Brides, saltar en puenting desde un hotel: cada uno de esos gestos funcionó como publicidad gratuita, del tipo que ningún presupuesto de marketing convencional podría comprar al mismo coste.
No todas las apuestas de Branson funcionaron, y él mismo las cuenta sin demasiado pudor: Virgin Cola terminó aplastada por la capacidad de distribución de Coca-Cola y Pepsi y cerró a principios de los 2000; Virgin Cars cerró en 2005; Virgin Brides y Virgin Cosmetics tampoco sobrevivieron. En una entrevista de 2024 con CNBC, Branson llamó a Virgin Cola su "fracaso más notable" y explicó la lección que sacó: la gente apoya al desafiante, pero la escala y la distribución siguen ganando la mayoría de las batallas.
Branson es disléxico —no se lo diagnosticaron hasta ser adulto, y dejó la escuela a los 16 años—. Él mismo ha explicado que convirtió esa dificultad en método: al no sentirse cómodo con el detalle operativo o las hojas de cálculo, aprendió a delegar sistemáticamente esas tareas, lo que le dejó tiempo para pensar en el panorama general y en la marca como conjunto. Es, quizás, la explicación más honesta de cómo una sola persona pudo estar detrás de cuatrocientas empresas: no dirigiéndolas todas, sino eligiendo bien a quién se las confiaba.
En 2026, Virgin Galactic sigue sin recuperar los vuelos comerciales que detuvo tras su séptima misión turística en 2024: la nueva nave "Delta Class" ha vuelto a retrasar su debut, con la vuelta al vuelo ahora apuntando a finales de 2026 o 2027. Branson ha dicho, desde 2023, que no piensa volver a poner dinero propio en el proyecto, y la participación de Virgin Group en la compañía se ha reducido a cerca del 12%. El propio Virgin Group, según reportes recientes, ha pasado de lanzar negocios nuevos a administrar y licenciar lo que ya construyó —Virgin Atlantic, Virgin Voyages, Virgin Active, Virgin Unite— con Branson en un papel cada vez más de fondo.
Larry Page construyó Google a partir de una idea de tesis doctoral y, después, pasó dos décadas insistiendo en la misma pregunta incómoda: ¿por qué conformarse con mejorar algo un poco, cuando se puede intentar mejorarlo diez veces?
Fechas citadas en este perfil.
Como estudiante de doctorado en Stanford, Page aplicó una idea tomada del mundo académico —la importancia de un artículo científico se mide por cuántos otros artículos lo citan— a las páginas web: una página importa según cuántas otras páginas, de calidad, enlazan hacia ella. Ese algoritmo, PageRank, construido junto a Sergey Brin bajo el nombre inicial de "BackRub", es el núcleo técnico que todavía hoy sostiene la búsqueda de Google.
Page empujaba a sus equipos a buscar mejoras de diez veces, no de un diez por ciento, con el argumento de que las mejoras pequeñas invitan a competidores pequeños, mientras que los saltos radicales obligan a pensar de forma radical. Esa idea, llevada a la práctica, dio origen a Google X —hoy simplemente "X, la fábrica de moonshots"— y de ahí salieron Waymo (coches autónomos), Wing (entrega con drones) y Loon. No todos los "moonshots" sobrevivieron, pero la lógica de fondo —reservar una parte de la empresa para apuestas que solo tienen sentido si son enormes— se convirtió en un modelo que otras compañías tecnológicas han intentado copiar desde entonces.
En su discurso de graduación en la Universidad de Michigan en 2009, Page resumió su filosofía en una frase que Google adoptó casi como principio de contratación: "Tengan una sana falta de respeto por lo imposible". En la práctica, eso significaba priorizar a generalistas inteligentes con capacidad técnica amplia sobre currículums con experiencia específica en el sector —y, durante años, revisar él mismo los currículums de nuevas contrataciones de ingeniería—.
El 10 de agosto de 2015, Page publicó una carta explicando por qué creaba Alphabet como matriz de Google: quería que cada negocio tuviera "líderes fuertes e independencia", con él y Brin "al servicio" de esos líderes en vez de dirigiendo el día a día. La reestructuración no era solo organizativa: era la forma en que Page se permitió, poco a poco, alejarse de la gestión operativa —hasta nombrar a Sundar Pichai CEO de Google, diciendo que Sundar llevaba tiempo "diciendo las cosas que yo habría dicho (y a veces mejor)".
Page dejó de ser CEO de Alphabet en diciembre de 2019 y, desde entonces, se ha mantenido casi por completo fuera de la vida pública de la compañía —Forbes ha señalado que no asiste a las juntas de accionistas desde 2019—, aunque sigue siendo cofundador, miembro del consejo y accionista con acciones de voto reforzado. Kitty Hawk, su proyecto de "coches voladores", cerró en 2022. Según reportes de 2025, estaría respaldando de forma discreta una startup llamada Dynatomics, centrada en aplicar IA al diseño y fabricación de productos, trabajando junto a un pequeño equipo de ingenieros más que dirigiéndola desde arriba. Su fortuna, entre las dos o tres más grandes del mundo, convive con un perfil público casi inexistente desde hace más de media década.
Sergey Brin se retiró de la gestión activa de Alphabet en 2019. Seis años después está, según su propio jefe de facto, "metido de lleno, programando" en Google DeepMind — y ha llamado a esa retirada, en público, un error.
Fechas citadas en este perfil.
Brin y Larry Page se conocieron en Stanford en 1995, ambos como estudiantes de doctorado en ciencias de la computación. Google conservó, durante mucho tiempo después de convertirse en un negocio de miles de millones de dólares, algo de esa mentalidad de laboratorio: revisión entre pares de las ideas, disposición a publicar investigación en abierto, curiosidad tratada casi como una obligación corporativa. La relación entre ambos fundadores —Brin más volcado en tecnología y en tratos de negocio, Page más en producto y operaciones, codirigiendo la empresa como "co-presidentes" hasta 2015— se ha estudiado como un caso poco común de reparto de poder casi simétrico entre dos fundadores durante dos décadas.
La política del "20% de tiempo" —un día a la semana para que cualquier ingeniero trabajara en un proyecto propio, sin necesidad de aprobación previa— no fue solo un beneficio simbólico: de ahí salieron Gmail, AdSense y Google News. Sigue siendo, casi dos décadas después, uno de los ejemplos más citados en el mundo corporativo de cómo estructurar tiempo libre real dentro de una empresa grande para que produzca resultados, y no solo buena voluntad.
Brin fue el patrocinador interno más visible de Google X desde su fundación en 2010, empujando personalmente proyectos de alto riesgo y horizonte largo como Waymo y Google Glass —apuestas que, por definición, no tenían un camino claro ni rápido hacia el ingreso, pero que él defendía como necesarias para mantener a la empresa pensando más allá del negocio de búsqueda y publicidad que la financiaba.
Brin se alejó de la gestión operativa de Alphabet en 2019. En una charla en la Escuela de Ingeniería de Stanford, difundida hacia finales de 2025, admitió que retirarse "fue, creo, un gran error" y que sentía que había dejado de estar "afilado". En el escenario de la conferencia Google I/O de mayo de 2025 hizo una aparición sorpresa y llegó a declarar: "Tenemos la clara intención de que Gemini sea la primera AGI" —además de sugerir que "cualquiera que sea informático no debería estar retirado ahora mismo: debería estar trabajando en IA".
Desde 2023, y de forma creciente durante 2025 y 2026, Brin ha vuelto a estar presente físicamente en las oficinas de Google entre tres y cuatro días por semana, trabajando de cerca en Gemini. Demis Hassabis, el CEO de Google DeepMind —formalmente su superior en la nueva estructura, aunque Brin no ocupa ningún cargo ejecutivo formal—, ha confirmado que Brin está "metido en el detalle, programando". En un memo interno de febrero de 2025 llegó a escribir que "60 horas semanales es el punto óptimo de productividad" para el equipo de Gemini. No es una vuelta simbólica: es, según todo lo que se ha reportado, un cofundador que decidió que la carrera por la inteligencia artificial merecía que volviera a escribir código él mismo.
La decisión más importante de la carrera de Bill Gates no fue un producto: fue una cláusula. En 1980 decidió no vender el sistema operativo de Microsoft a IBM, sino licenciarlo — a IBM y a cualquiera que quisiera fabricar un PC compatible.
Fechas citadas en este perfil.
En 1980, Microsoft ni siquiera era dueña del sistema operativo que le vendería a IBM: compró los derechos de "QDOS" a Seattle Computer Products por entre 50.000 y 75.000 dólares, lo convirtió en MS-DOS, y se lo licenció a IBM sin exclusividad. Esa última palabra —sin exclusividad— es la que cambió la historia de la industria: le permitió a Microsoft licenciar el mismo sistema operativo a Compaq, Dell y a cualquier otro fabricante que quisiera construir un "clon" de PC. En lugar de vender un producto a un solo cliente, Microsoft se quedó controlando la capa que todos los demás necesitaban para competir entre sí.
Cuando Netscape dominaba el navegador de internet a mediados de los 90, Gates escribió el memo interno "Internet Tidal Wave" (mayo de 1995), calificando a internet como "el desarrollo individual más importante desde la aparición del PC" y redirigiendo a toda la empresa de la noche a la mañana. Microsoft regaló Internet Explorer, lo integró de forma inseparable en Windows y presionó a fabricantes de PC para que no distribuyeran Netscape —una estrategia que un ejecutivo de la empresa describió internamente como querer "cortarles el aire"—. La maniobra funcionó comercialmente y, a la vez, provocó el proceso antimonopolio Estados Unidos contra Microsoft (1998-2001), que determinó que la compañía había violado la ley de competencia.
Dos veces al año, desde los años ochenta, Gates se aislaba durante una semana completa en una cabaña —sin visitas— para leer, hasta dieciocho horas al día, documentos que sus propios empleados le enviaban con ideas o propuestas. Uno de esos documentos, presentado en una "Think Week" de 2005 sobre datos de mapas y tráfico, terminó convirtiéndose en el impulso detrás de la apuesta de Microsoft por los mapas digitales. La misma práctica ayudó a gestar el giro hacia internet de 1995.
Gates dejó el cargo de CEO en 2000, la presidencia del consejo en 2014 y todo el consejo de administración en 2020, para dedicarse por completo a la Fundación Gates. Él mismo ha descrito ese giro como aplicar el mismo instinto de "asignación de recursos" que usaba en Microsoft, ahora orientado a la salud global en vez de al software.
En octubre de 2025, Gates anunció que destinará el 99% de su fortuna a la Fundación Gates y redujo el peso que venía dando a la urgencia climática dentro de su agenda; Breakthrough Energy, su vehículo de inversión climática, ha recortado personal y programas. Sobre inteligencia artificial, en un ensayo publicado el 26 de agosto de 2026 advirtió que "al ritmo y la velocidad actuales, hay una probabilidad muy alta de un desenlace neto negativo", describiendo a la IA como algo que podría ser "el mayor igualador jamás inventado, o la peor fuente de injusticia" — y proponiendo instituciones internacionales de coordinación, inspiradas en los modelos regulatorios de la energía nuclear o la aviación, además de reservar ciertos empleos para humanos y gravar con impuestos el trabajo automatizado.
Musk dirige, al mismo tiempo, una fabricante de coches, una empresa aeroespacial, un laboratorio de inteligencia artificial y una red social. El hilo que conecta todo eso no es la suerte: es un método de razonamiento que aplica, casi de forma idéntica, a cada industria en la que entra.
Fechas citadas en este perfil.
En una charla TED de 2013, Musk explicó cómo decidió que fabricar baterías baratas era posible: en vez de aceptar el precio de mercado de un paquete de baterías como un dato fijo, desglosó de qué materiales primos está hecho —cobalto, níquel, aluminio, carbono— y sumó su coste en la bolsa de metales de Londres. El resultado era una fracción del precio que la industria daba por sentado. Es el método que él mismo llama "razonar desde primeros principios": no partir de lo que ya existe y compararlo, sino partir de las leyes físicas y los costes reales, y preguntar qué es genuinamente posible.
Durante el llamado "infierno de producción" del Model 3 de Tesla, en 2017 y 2018, Musk llegó a dormir en la planta de Fremont y describió públicamente que "fabricar es muchísimo más difícil que diseñar un coche" — una admisión pública poco habitual en un fundador, en medio de una crisis de producción que estuvo cerca de comprometer la supervivencia de la empresa. La lección que repite desde entonces es que el prototipo nunca es el negocio: el negocio es poder fabricar ese prototipo miles de veces, de forma consistente y rentable.
SpaceX fabrica internamente la gran mayoría de los componentes de sus cohetes Falcon 9 —incluidos los motores Merlin—, en lugar de depender de la larga cadena de proveedores que domina el resto de la industria aeroespacial. Esa decisión, tomada desde los primeros años de la compañía, es la misma lógica que después aplicaría en Tesla con las baterías y, más recientemente, en la fusión de SpaceX y xAI para combinar infraestructura satelital con cómputo de inteligencia artificial: cuanto más control tienes sobre la cadena completa, menos dependes de que un tercero no se convierta en tu cuello de botella.
Al asumir el control de Twitter en noviembre de 2022, Musk envió un correo a la plantilla exigiendo comprometerse a un trabajo "extremadamente hardcore" —horas largas, alta intensidad— o aceptar una indemnización y salir. Fue un episodio muy criticado públicamente, pero coherente con un patrón que se repite en sus otras empresas: la convicción de que, en las etapas críticas, una compañía no se salva con horarios normales, y que esa exigencia debe empezar por el propio fundador antes que por nadie más.
Tesla, SpaceX, X, xAI y Neuralink comparten, en la práctica, al mismo director ejecutivo. Musk ha explicado su forma de repartir el tiempo como una asignación de atención hacia los problemas más urgentes de cada empresa en cada momento, más que como una agenda fija —lo que ha generado tanto admiración por su capacidad de ejecución simultánea como críticas recurrentes sobre cuánta atención puede recibir realmente cada compañía. Lo que sí es medible es el resultado: pocas personas en la historia empresarial reciente han estado, a la vez, al frente de una automotriz, una aeroespacial y un laboratorio de IA de primera línea.
Zuckerberg controla Meta con apenas alrededor del 13% del capital total de la empresa. Puede hacerlo porque, desde la salida a bolsa, se aseguró de que el voto, no la propiedad, fuera lo que de verdad importara.
Fechas citadas en este perfil.
"Move fast and break things" fue, literalmente, el lema interno de Facebook durante buena parte de su primera década, hasta que Zuckerberg lo retiró de forma pública en 2014: a medida que la plataforma crecía, los errores y caídas empezaron a costar más de lo que la velocidad aportaba, y la consigna cambió hacia una versión centrada en moverse rápido sobre una infraestructura estable. Es una de las pocas veces en que un fundador ha abandonado en público su propio eslogan fundacional, y lo hizo justamente cuando los datos empezaron a decirle que ya no funcionaba.
Zuckerberg posee cerca del 90% de las acciones clase B de Meta, cada una con diez votos frente al voto único de las acciones clase A —lo que le da el control mayoritario de las decisiones de la empresa pese a poseer solo alrededor del 13% del capital total—. Varias votaciones de accionistas para eliminar esa estructura de doble clase y su cargo de presidente del consejo han fracasado. El resultado práctico es que, a diferencia de la mayoría de los directores ejecutivos de empresas cotizadas, Zuckerberg puede tomar decisiones de muy largo plazo —como la apuesta por el metaverso— sin depender de la aprobación trimestral del mercado.
Instagram, con apenas trece empleados y sin ingresos, fue comprada en 2012 por unos 1.000 millones de dólares en efectivo y acciones —una cifra que en su momento fue ampliamente ridiculizada—. WhatsApp se compró en 2014 por unos 19.000 millones. Correos internos revelados durante el juicio antimonopolio de la FTC contra Meta en 2025 mostraron a Zuckerberg describiendo a Instagram como una "amenaza" que valía la pena "neutralizar". La lección de fondo, más allá del resultado financiero de esas compras, es una disposición poco común a pagar precios que el mercado consideraba absurdos con tal de no dejar crecer a un competidor.
En 2021, Zuckerberg cambió el nombre de la empresa a Meta y apostó por el metaverso como la siguiente gran plataforma de computación. Reality Labs, la división encargada de esa apuesta, acumula ya pérdidas operativas cercanas a los 88.000 millones de dólares hasta mediados de 2026, sin un camino claro hacia la rentabilidad todavía. Es, probablemente, el ejemplo más caro y más público de una convicción del propio Zuckerberg: que vale la pena sostener una apuesta de largo plazo aunque los números trimestrales digan lo contrario durante años.
Cifras aproximadas citadas en este perfil.
Desde junio de 2025, Meta ha desviado buena parte de esa misma disposición a apostar fuerte hacia la inteligencia artificial: invirtió 14.300 millones de dólares por cerca del 49% de Scale AI, fichó a su fundador Alexandr Wang para liderar los nuevos Meta Superintelligence Labs, y ha pagado paquetes salariales que superarían los 100 millones de dólares para atraer investigadores de OpenAI y DeepMind. El gasto de capital previsto para 2026 ronda entre 125.000 y 145.000 millones de dólares, financiado en parte con el despido de unas 8.000 personas —cerca del 10% de la plantilla— anunciado en mayo de 2026. Zuckerberg lo resumió sin rodeos: "básicamente tenemos dos grandes centros de coste... infraestructura de cómputo y personas".
Amancio Ortega construyó una de las fortunas más grandes del planeta sin apenas dar entrevistas, sin gastar en publicidad convencional y sin salir nunca del mismo uniforme discreto. Su marca, Zara, se volvió mundialmente reconocible; él, deliberadamente, no.
Fechas citadas en este perfil.
Ortega nació en 1936 en Busdongo de Arbas, León, hijo de un ferroviario. La familia se mudó a A Coruña cuando él tenía catorce años, y ahí empezó a trabajar como recadero y después como aprendiz en una camisería local llamada Gala, donde aprendió el oficio de confeccionar ropa desde abajo, con las manos. En 1963 fundó Confecciones Goa, dedicada a batas de casa; en 1975 abrió la primera tienda Zara, también en A Coruña. No hubo capital de riesgo ni socios inversores en el origen: hubo un oficio aprendido puerta a puerta.
Mientras la mayoría de la industria de la moda subcontrataba la fabricación a Asia y trabajaba con dos o seis colecciones al año, Inditex mantuvo el diseño, el corte, el teñido y buena parte de la manufactura cerca de casa —Galicia, Portugal, Marruecos—, lo que le permite pasar de una idea de diseño a la percha de la tienda en apenas dos semanas, frente a los seis meses o más habituales en el sector. El resultado son unas veinte mil referencias nuevas al año, muy por encima de cualquier competidor con cadenas de suministro más largas y baratas.
Los gerentes de cada tienda Zara transmiten, con dispositivos propios, las ventas del día, las peticiones de los clientes y las devoluciones directamente a la sede central en Arteixo. Los equipos de diseño reaccionan a esa información en cuestión de días, no de temporadas —una lógica que un análisis del sector resumió como "más datos, menos jefes"—. Es, en esencia, un sistema de retroalimentación entre la tienda y la fábrica que casi ninguna otra cadena de moda ha logrado replicar a la misma velocidad.
Zara produce en tiradas pequeñas, no repone automáticamente lo que se agota y evita las rebajas agresivas como método habitual de venta, con envíos a tienda dos veces por semana. La consecuencia es una sensación deliberada de urgencia —si no lo compras ahora, puede que la próxima semana ya no esté— que sustituye, en gran medida, a la publicidad tradicional: durante años, Inditex gastó entre el 0% y el 0,3% de sus ingresos en anuncios, frente al 3-5% o más que gasta buena parte de la industria, invirtiendo en cambio en la ubicación y el escaparate de sus tiendas insignia.
Ortega apenas concedió entrevistas antes de 2012 y sigue vistiendo, en la mayoría de sus escasas apariciones públicas, la misma americana azul discreta, sin corbata y sin ningún distintivo de Zara. Una de las pocas citas suyas que se pueden atribuir con confianza, recogida por Forbes, resume esa actitud: "En la calle, solo quiero ser reconocido por mi familia, mis amigos y la gente con la que trabajo". Se retiró de la gestión ejecutiva en 2011; hoy, a sus noventa años, no ocupa ningún cargo formal en Inditex —su hija Marta Ortega es la presidenta desde 2022— pero conserva alrededor del 59-60% de la propiedad a través de Pontegadea, su vehículo de inversión, con el que ha construido además uno de los mayores imperios inmobiliarios del mundo, con activos arrendados a empresas como Amazon o Apple. Su fortuna, según distintas estimaciones de 2026, ronda los 147.000-149.000 millones de dólares, entre las diez mayores del planeta.
Durante años, construir una marca fuerte dependió de la intuición de quien la dirigía, o del presupuesto para pagar una consultoría que la asesorara. Vdn Value reemplaza eso conectándote con la Matriz VDN: el sistema que convierte la estrategia de marca en evidencia, no en opinión.
VDN Value es una consultora de estrategia de marca que combina una metodología propia, tecnología e inteligencia artificial para entender con evidencia dónde está tu marca hoy, identificar qué necesita para avanzar y construir el camino para convertirla en una marca legendaria.
Analizamos la información, detectamos oportunidades y transformamos la complejidad en decisiones claras. Pero no nos quedamos en la estrategia: te acompañamos en la ejecución y construimos contigo una estructura que permita a tu empresa crecer de manera efectiva, inteligente y sostenible.
Porque crecer no consiste en hacer más. Consiste en saber qué hacer, por qué hacerlo y cómo hacerlo mejor.
Cada recomendación nace de datos: tu ADN Score, tu auditoría financiera, tu estrategia de marca y el entendimiento del mercado y sus variables.
85 variables organizadas en 10 dimensiones, del entorno externo al valor económico final.
No entregamos un informe y desaparecemos: integramos la estrategia en cada punto de contacto de tu empresa.
Cuando tu marca está certificada, VDN Invest la convierte en un perfil listo para mostrarse a inversores.
Existimos para hacer accesible el pensamiento estratégico y ayudar a empresarios y emprendedores a descubrir el verdadero potencial de sus negocios.
A través de La Matriz VDN®, desarrollamos capacidades estratégicas en las personas y los equipos, transformando la improvisación en dirección, las ideas en estructuras y el potencial en crecimiento sostenible.
Porque no se trata solo de construir mejores empresas, sino de desarrollar personas capaces de hacerlas crecer, evolucionar y trascender.
Ayudamos a empresarios y emprendedores a transformar sus negocios en empresas estructuradas, eficientes y sostenibles, integrando todas sus áreas alrededor de una visión estratégica y un propósito común.
Lo hacemos mediante La Matriz VDN®, nuestra metodología propia de diagnóstico, estructuración y desarrollo estratégico, que identifica oportunidades, alinea objetivos y fortalece el pensamiento estratégico de los equipos de trabajo.
Generamos organizaciones con dirección, claridad y capacidades propias para tomar mejores decisiones, desarrollar su potencial y construir un crecimiento sostenible.
Transformar la manera en que los empresarios piensan y construyen sus negocios, convirtiendo el pensamiento estratégico en una herramienta esencial, accesible y habitual para cualquier empresa, hasta lograr que ningún emprendedor tenga que cerrar su negocio por no saber hacia dónde dirigirlo.
Queremos que, dentro de diez años:
Miles de empresarios hayan aprendido a pensar estratégicamente y utilicen La Matriz VDN® para dirigir sus negocios.
El pensamiento estratégico sea una práctica habitual en las pymes, no una capacidad reservada a grandes corporaciones o consultoras.
La Matriz VDN® sea reconocida como un estándar de referencia para analizar, estructurar y orientar las decisiones empresariales.
Existan evidencias medibles de que las pymes que aplican la metodología presentan una menor tasa de cierre que empresas comparables del sector.
CEO

Director Creativo

Desarrollador Front-end

Desarrollador Back-end

Project Manager
Llevaba años haciendo lo que hace cualquier emprendedor: probar, corregir, volver a probar. Decisiones de marca tomadas por instinto, sin manera de comprobar si eran las correctas hasta que ya habían costado tiempo o dinero. Llegó a contratar consultoras para resolverlo, y se encontró con que esas mismas consultoras estaban en la misma posición que él: tampoco tenían claro su propio propósito. Y entendió que no era el único al que le pasaba esto: le pasaba a cualquier empresa, desde la que apenas está empezando hasta la que lleva décadas en el mercado. Confiaban en su marca por intuición porque nadie les exigía pruebas —ni sus propios directivos, ni el mercado— y cuando querían confirmarlo con rigor, se encontraban con una pared: ese nivel de diagnóstico solo estaba al alcance de quien podía pagar una consultora grande. El resto tenía que seguir adivinando.
Ese día decidió que la solución no podía ser otra opinión, por muy sofisticada que fuera. Tenía que ser evidencia. Fundó VDN Value con una regla que no se negocia desde entonces: ningún indicador de marca llega a su puntuación máxima sin al menos tres evidencias independientes que lo sostengan, vistas desde cuatro perspectivas distintas. No basta con lo que dice la dirección. No basta con lo que la empresa cree de sí misma. No basta con lo que parece funcionar. Una marca debe poder demostrar dónde está.
Hoy VDN Value pone ese mismo rigor al alcance de cualquier empresa, combinando metodología propia, tecnología e inteligencia artificial para transformar la estrategia de marca en una disciplina medible: el diagnóstico con evidencia que antes solo compraban los que podían pagar una consultora grande. El primer paso lo das tú: pide tu propio diagnóstico y mira, con evidencia, dónde está parada tu marca hoy.
Aceleradora de emprendimientos en Colombia, construida sobre la Matriz como base metodológica.
La Matriz es premiada como mejor modelo de negocio de la región, entre 57.000 empresas participantes.
Las decisiones se basaban en la Matriz, pero sin la capacidad que hoy tiene la IA para analizar todas las variables: se requería demasiado tiempo y demasiados recursos para controlar la empresa.
Años después, la inteligencia artificial convierte la Matriz en la herramienta más potente del mercado.
Cuando confías en un informe de VDN, no solo estás confiando en una metodología. Estás confiando en cómo trabajamos todos los días, incluso cuando ningún cliente está mirando. Esto es lo que hacemos siempre — no lo que decimos que hacemos.
Ningún indicador de tu informe llega a su puntuación máxima sin al menos tres evidencias independientes que lo respalden. Si el plazo de entrega se cruza con conseguir esa evidencia, la evidencia gana siempre — aunque eso signifique esperar unos días más.
En VDN, ningún consultor necesita pedirle permiso a un jefe para detener la entrega de un informe si algo no está bien sustentado. No importa la antigüedad ni el cargo: si falta evidencia, cualquier persona del equipo puede pararlo. Preferimos entregarte tarde y bien, que a tiempo y a medias.
Cada auditoría recoge la mirada de la dirección, la del equipo interno, la de tus propios clientes y la del mercado. Nunca construimos un diagnóstico apoyado en una sola fuente — ni siquiera si esa fuente eres tú.
No hay atajos ni versiones improvisadas. Todo informe de VDN sigue el mismo orden: resumen ejecutivo, puntuación, mapa de posición, fortalezas, riesgos, brechas y hoja de ruta. Así sabes exactamente qué esperar, sin importar quién lo redactó.
Si lo que descubrimos no coincide con cómo tu empresa se ve a sí misma, te lo decimos igual. Preferimos un diagnóstico honesto que te ayude a mejorar, a uno agradable que no te sirva de nada.
Si una parte de nuestra propia metodología todavía no está comprobada con casos reales, lo decimos abiertamente — incluso en nuestros documentos internos. No presentamos como certeza lo que todavía es una propuesta.
Si el plazo de entrega se cruza con conseguir la evidencia, la evidencia gana siempre.
Es lo que cualquiera vería si entrara a VDN sin que nadie se lo explicara. Es la cultura que sostiene cada número que te entregamos.
Que dos consultores distintos, frente a la misma empresa, lleguen siempre a la misma puntuación.
Cualquier consultor puede frenar la entrega de un informe si una puntuación no tiene sus tres evidencias.
Toda auditoría recoge cuatro perspectivas —Directiva, Interna, Cliente y Mercado— y, cuando no coinciden, lo decimos aunque incomode.
Cualquier consultor de VDN, sin necesitar autorización de un superior, puede frenar la entrega de un informe si una puntuación no tiene sus tres evidencias — nuestro propio cordón Andon.
Con auditorías que siguen siempre la misma estructura: resumen ejecutivo, puntuación, Radar VDN®, posición en la Matriz, fortalezas, riesgos, brechas y hoja de ruta.
En VDN no se entra al equipo para escribir marketing, se entra para exigir evidencia — y eso aplica incluso a nuestra propia metodología: lo que todavía no está validado con casos reales se marca como propuesta, no como hecho.
Se señala explícitamente en el propio documento —una evidencia que no se sostiene, una categoría que aún no cubrimos—: preferimos un diagnóstico incómodo y honesto a un informe agradable y falso.
Si alguna vez el plazo de entrega choca con tener la evidencia completa, la evidencia gana siempre.
El Global Entrepreneurship Monitor documenta una Survival Gap creciente: cada vez más empresas nacen, y cada vez menos logran consolidarse — muchas veces porque el diagnóstico riguroso que podría haberles mostrado eso a tiempo estaba reservado a quien podía pagar una consultora grande.
Nuestro compromiso de impacto social es reducir esa desigualdad de acceso. No es gratuito: significa destinar recursos de desarrollo a construir una herramienta de autoservicio, en vez de limitarse a escalar el modelo de consultoría uno a uno que hoy genera más margen por cliente.
Lo mediremos, cuando la herramienta esté construida, con algo verificable: cuántos emprendedores en etapas tempranas accedieron a un diagnóstico real sin pagar la tarifa de una consultoría tradicional. Todavía no tenemos ese número. Lo tendremos, y lo publicaremos cuando exista.
Concepto documentado por el Global Entrepreneurship Monitor. Esquema sin cifras.
Un producto que antes tardaba años en copiarse hoy se replica en semanas. Un precio se erosiona en meses. La inteligencia artificial no frena la competencia: la acelera. Y mientras tanto, tus clientes comparan todo, en segundos, desde el móvil.
En ese escenario solo queda una ventaja que de verdad cuesta trabajo copiar: la confianza y la conexión que tu marca genera de forma sostenida. No el producto. No el precio. La marca.
El problema es que "necesitamos trabajar la marca" suena bien en una reunión y no dice nada sobre qué hacer el lunes. Por eso existe el Diagnóstico VDN: convierte una sensación —"creo que vamos bien", "algo no termina de funcionar"— en un número, una posición y una prioridad concretas.
Respondes unas preguntas rápidas sobre tu negocio y recibes una primera lectura honesta: en qué etapa está tu marca y qué te conviene hacer primero. Sin coste, sin compromiso.
Realizar mi diagnósticoAuditamos tu marca con la misma disciplina de evidencia que exige un balance financiero: nada de opiniones. Al terminar tienes tres cosas: tu ADN Score® (sobre 200), tu Radar VDN® (dónde está cada fortaleza y cada brecha) y tu Mapa de Brechas (qué priorizar primero, y qué puede esperar).
Agendar mi diagnósticoRecibes una hoja de ruta a 90-180-365 días: qué hacer, en qué orden, y con qué prioridad — no una lista de recomendaciones genéricas, sino la palanca exacta que tu Mapa de Brechas señala como la más urgente para tu marca.
Tu marca, en un número sobre 200. Capital de Respeto® (confianza) + Capital de Amor® (conexión emocional), medidos por separado.
Un vistazo visual a tus 6 pilares — Origen, Producto, Visión, Felicidad, Innovación y Comunicación — para ver de un golpe dónde eres fuerte y dónde no.
No todos los números bajos importan igual. Este mapa te dice cuál es tu prioridad real, no solo tu peor nota.
Descubre en qué cuadrante vive tu marca hoy: ¿La Mercancía, La Marca Simpática, La Marca Eficiente o La Marca Inolvidable?
La prioridad real no siempre es la peor nota: aquí Innovación puntúa más bajo, pero Felicidad mueve más.
Compites solo por precio.
Gustas, pero no confían en ti.
Eres competente, pero reemplazable.
Te pagan más, te recomiendan, te defienden.
La mayoría de empresas cree estar en el cuadrante verde. La evidencia, casi siempre, dice otra cosa. Descúbrelo con datos, no con intuición.
Quiero saber en qué cuadrante estoyCada una de las 44 preguntas exige un documento, un dato o una fuente verificable — nunca una autoevaluación.
Ningún indicador llega a su puntuación máxima si no está respaldado por al menos tres fuentes independientes. Preferimos un diagnóstico incómodo y honesto a uno agradable y falso.
No solo preguntamos qué cree la dirección. Cruzamos la mirada Directiva, Interna, de Cliente y de Mercado — para ver la diferencia entre cómo te ves en el espejo y cómo te ven de verdad.
Sí. Existe una ruta específica para empresas nuevas: en vez de una puntuación del presente, te ayudamos a definir el ADN que quieres construir desde el día uno.
La vista previa, minutos. El diagnóstico completo depende de la evidencia disponible de tu empresa — lo vemos juntos en la llamada inicial, sin sorpresas.
Ese es exactamente el punto. Un diagnóstico no es un premio ni una condena: es una fotografía honesta del momento actual, para que la próxima medición demuestre que mejoraste — con datos, no con la sensación de "vamos mejor".
Toda empresa tiene una lista de cosas por arreglar. El problema es que la mayoría las ataca por instinto, o por la que más ruido hace esta semana — no por la que de verdad le está costando más dinero.
Nosotros no adivinamos. Medimos cada problema por cuatro factores —qué tan grave es, qué tan seguido pasa, cuánto dinero mueve y qué tan urgente es— y el resultado te dice, con un número, cuál es tu prioridad real.
Cada factor se puntúa sobre 100. Juntos dicen cuál es tu prioridad real, no la que más ruido hace esta semana.
VDN no resuelve todo. No somos tu banco ni tu asesor fiscal. Pero sí resolvemos, de raíz, el problema que está detrás de casi todos los demás: una marca sin la confianza y la conexión suficientes para que el cliente elija, pague más y vuelva.
Clientes que no repiten. Precio que hay que bajar para vender. Un equipo que no sabe explicar por qué trabaja ahí. Todo eso nace, casi siempre, en el mismo lugar: una marca que nunca se midió.
Descubre cuál es tu prioridad realLa mayoría de marcas se construyen al revés: primero el logo, después el mensaje, y al final —si acaso— la estrategia. Nosotros lo hacemos en el orden que sí funciona: primero decidir quién eres, después vestirlo, después comunicarlo.
Casi toda empresa que "trabaja su marca" empieza por lo visible: un logo nuevo, colores nuevos, una web más bonita. Se siente como progreso. Pero si nadie respondió antes preguntas como ¿a quién le hablamos?, ¿qué territorio defendemos? o ¿qué prometemos que de verdad podemos cumplir? — ese logo nuevo es solo maquillaje sobre una decisión que nunca se tomó.
El resultado se ve tarde, pero se ve: campañas que no construyen sobre la anterior, un equipo que no sabe explicar en una frase qué los hace diferentes, y un cliente que sigue comparando por precio porque nadie le dio otra razón para elegir.
Antes de decidir nada, mapeamos dónde compites, quién más está ahí, y a quién le hablas de verdad — no un cliente imaginado, uno real: qué necesita, qué le duele, y qué lo hace decidirse por ti o por otro.
Aquí se toman las decisiones que deberían sobrevivir a cualquier campaña o cambio de agencia: tu propósito, tu posicionamiento, lo que te hace diferente de verdad, y la promesa concreta que le haces a cada cliente. Todo lo demás es traducir esto.
Tu nombre, tu voz, tu imagen — y que lo que el cliente vive al comprarte sea exactamente lo que le prometiste. Una marca solo es creíble cuando lo que se ve, lo que se vive y lo que se dice coinciden.
Una estrategia que nadie mide es una opinión cara. Medimos si el mercado te reconoce, si te prefiere, si te recomienda sin que se lo pidas — y si todo eso, al final, se traduce en más ingresos y mejor margen.
Cada fase de este proceso responde a una pregunta que la anterior deja abierta — y ninguna se salta. Diseñar un sistema visual antes de tener un posicionamiento, o lanzar una campaña antes de saber a qué cliente le hablas, es la forma más cara de tener que rehacer el trabajo dos veces.
Una marca fuerte no sirve de mucho si la empresa se queda sin caja en tres meses. Auditamos tus finanzas con la misma disciplina de evidencia que usamos para auditar tu marca: sin opiniones, sin adivinar, con datos.
Una empresa puede tener clientes que la aman, un equipo motivado y una identidad reconocible en todo el mercado — y aun así no llegar a fin de mes. La confianza y la conexión de marca no pagan nóminas por sí solas si nadie está vigilando el flujo de caja, la estructura de costes o el riesgo fiscal.
Por eso separamos las dos auditorías. El Diagnóstico VDN mide tu marca. La Auditoría Financiera mide si el negocio que sostiene esa marca es, en los números, tan sólido como se ve por fuera.
Revisamos si tu balance y tu cuenta de resultados reflejan de verdad lo que pasa en el negocio — no lo que "debería" decir el papel. Aquí empieza todo: sin datos confiables, cualquier decisión posterior se toma a ciegas.
Cuánto efectivo entra y sale, cuándo, y por qué. Qué producto o servicio realmente te deja margen y cuál te está costando dinero sin que lo notes. La diferencia entre "vender mucho" y "ganar dinero de verdad" vive exactamente aquí.
Tu carga fiscal, tu exposición ante Hacienda, tu estructura de deuda y tu capacidad real de conseguir financiación cuando la necesites — antes de que la necesites con urgencia.
Qué controles existen para que nadie —ni de fuera ni de dentro— pueda hacerle un agujero a tu empresa sin que nadie se entere a tiempo. Incluye la exposición básica a riesgos de ciberseguridad financiera.
Preparamos tu empresa para levantar capital con la misma disciplina de evidencia que usamos para todo lo demás: números que aguantan preguntas difíciles, una historia que un inversor recuerda, y los papeles en orden antes de que alguien los pida.
Un inversor no rechaza una empresa por mala suerte. La rechaza porque el número de valoración no se sostiene cuando se lo pregunta dos veces, porque el pitch cuenta una historia distinta a la que cuentan los datos, o porque al pedir la documentación legal aparecen huecos que nadie había cerrado.
Ninguno de esos tres motivos tiene que ver con si la idea es buena. Tienen que ver con si la empresa llegó preparada — y eso, a diferencia de la idea, sí se puede construir.
Un modelo financiero que aguanta preguntas: cuánto vale realmente tu empresa hoy, cuánto capital necesitas pedir, y a cambio de qué porcentaje tiene sentido pedirlo — sin inflar el número ni regalarlo.
La historia que hace que un inversor recuerde tu empresa después de ver otras diez esa semana. No son diapositivas bonitas: es el mismo argumento —con los mismos datos— contado de forma que se entienda en la primera lectura.
Cap table claro, documentación en orden, sin sorpresas escondidas. La due diligence no debería ser el momento en que el inversor descubre un problema — debería ser el momento en que confirma que no hay ninguno.
Conexión con la red de inversores adecuada para tu etapa y tu sector, y acompañamiento en la negociación de términos — para que no firmes condiciones que no entiendes del todo bajo presión de cerrar rápido.
Qué tan lista está tu empresa para levantar capital hoy, en un número.
Cuál de las 4 áreas es tu fortaleza y cuál te haría perder la reunión.
Qué resolver antes de la primera llamada con un inversor, y qué puede esperar.
El camino, con fechas, hasta estar realmente listo para levantar la ronda.
Empresas y proyectos que nacen del mismo método: decisiones con evidencia, no con intuición. Conoce qué hace cada uno y visita su web.
“Descubre por qué te eligen. Y por qué podrían elegir a tu competencia.”
Metodología y aplicación de diagnóstico de marca para pymes. Analiza la marca desde la dirección, el equipo y los clientes, y convierte lo que encuentra en un plan de acción con objetivos, tareas, responsables y fechas.
“Estrategia antes que ruido.”
Un solo equipo que une diseño, tecnología y marketing para construir marcas digitales que se ven bien, funcionan mejor y crecen.
“Visión en cada etapa. Cada decisión, visible. Cada proceso, verificable.”
Project managers especializados en reformas, con control total de principio a fin: un único equipo y un único interlocutor durante todo el proyecto, con obras en Benalmádena, Fuengirola y Marbella.
“We say it, we do it.” Lo decimos, lo hacemos.
Transporte certificado en el corredor Málaga–Estepona: mudanzas y guardamuebles, materiales de construcción, mercancía y última milla. Cada conductor certifica su identidad, su seguro y su vehículo antes de la primera ruta.
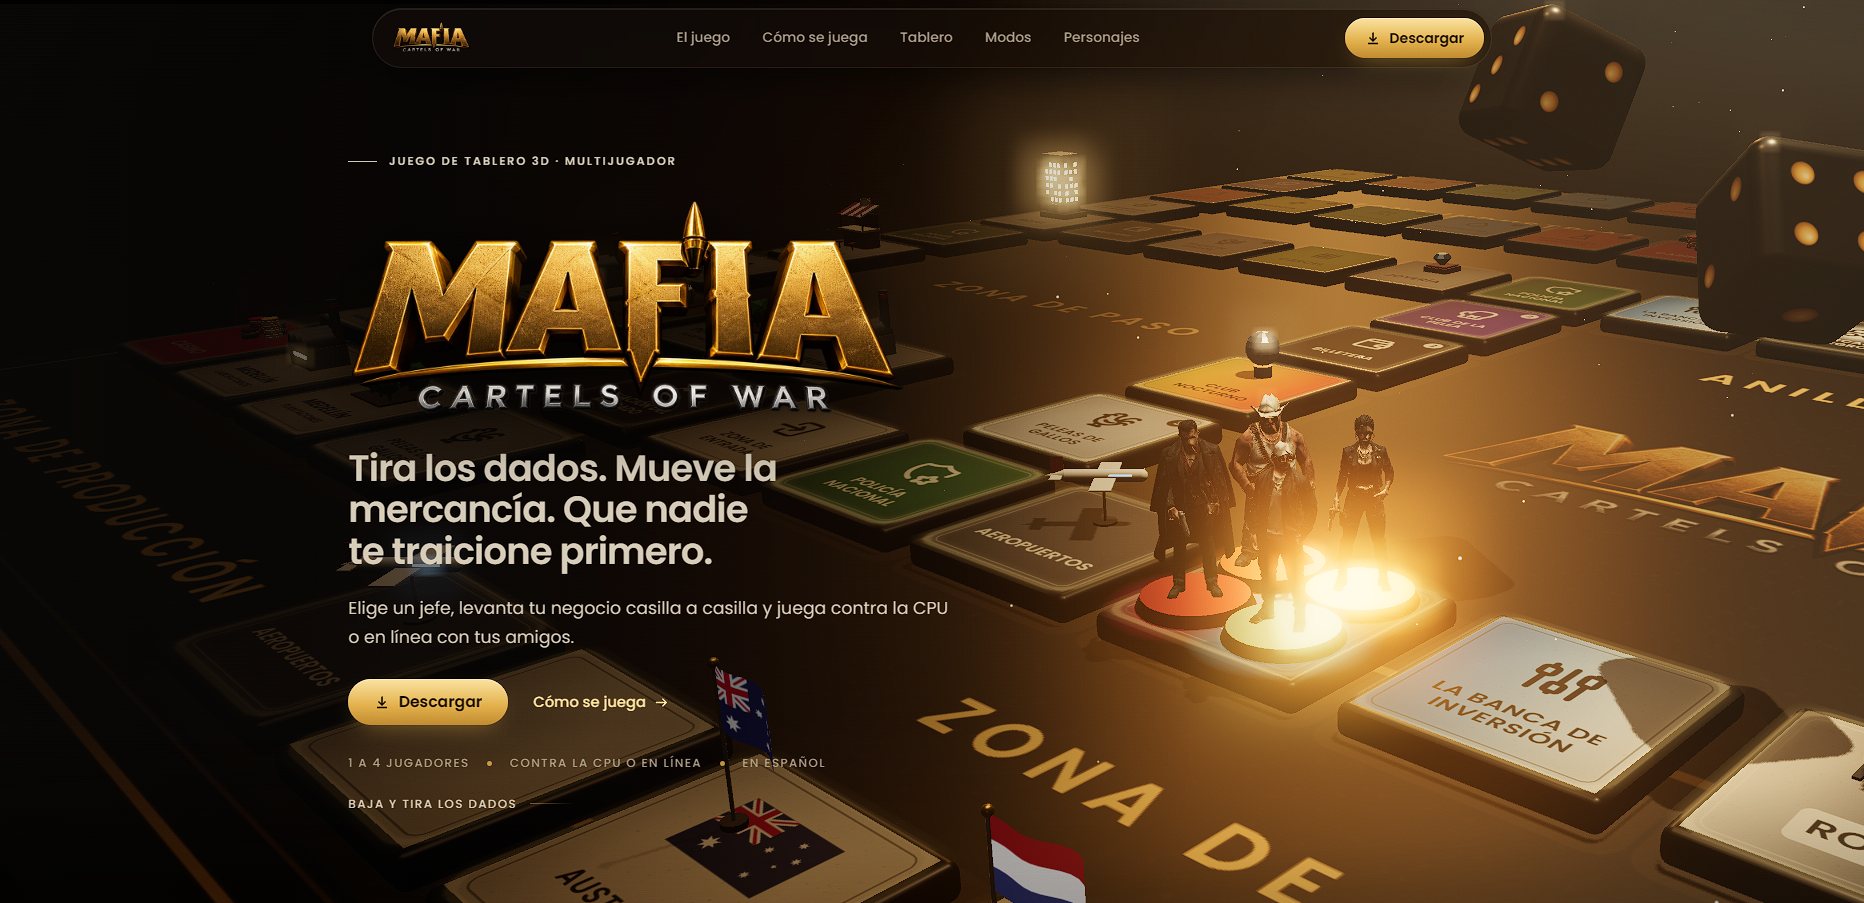
“Tira los dados. Mueve la mercancía. Que nadie te traicione primero.”
Nuestra propia apuesta en la industria del videojuego: un juego de mesa lanzado en América Latina que estamos llevando a la pantalla. Eliges un jefe, levantas tu negocio casilla a casilla y juegas contra la CPU o en línea con tus amigos.
Cuéntanos en qué punto está tu empresa hoy. Te respondemos para agendar tu diagnóstico inicial con el ADN Score®.
Información sobre la identidad del titular de este sitio web y las condiciones que rigen su uso.
Última actualización: 30 de octubre de 2026
En cumplimiento del deber de información recogido en el artículo 10 de la Ley 34/2002, de 11 de julio, de Servicios de la Sociedad de la Información y de Comercio Electrónico (LSSICE), se informan los siguientes datos:
El presente Aviso Legal regula el uso del sitio web vdnvalue.com (en adelante, “el sitio web”), del que VDN Value, S.L. (en adelante, “VDN Value” o “el titular”) es responsable. La navegación por el sitio web atribuye la condición de usuario e implica la aceptación plena de todas las disposiciones incluidas en este Aviso Legal.
El acceso al sitio web es gratuito, salvo en lo relativo al coste de la conexión a través de la red de telecomunicaciones suministrada por el proveedor de acceso contratado por los usuarios. El usuario se compromete a hacer un uso adecuado y lícito del sitio web, así como de los contenidos y servicios ofrecidos, de conformidad con la legislación aplicable, la moral, el orden público y las exigencias de la buena fe, quedando prohibido:
Todos los contenidos del sitio web (textos, imágenes, logotipos, diseños, códigos fuente, marcas, nombres comerciales y demás elementos) son titularidad de VDN Value, S.L. o de terceros que han autorizado su uso, y están protegidos por la normativa de propiedad intelectual e industrial. Queda prohibida su reproducción, distribución, comunicación pública o transformación total o parcial sin autorización expresa y por escrito del titular.
VDN Value no garantiza la disponibilidad y continuidad del funcionamiento del sitio web, ni se hace responsable de los daños y perjuicios que pudieran derivarse de la falta de disponibilidad o continuidad, ni de los causados por un uso inadecuado del sitio web por parte de los usuarios. Asimismo, VDN Value no se hace responsable de la información contenida en páginas de terceros a las que pueda accederse mediante enlaces desde este sitio web.
En el caso de que en el sitio web se incluyan enlaces a páginas web de terceros, VDN Value no ejerce ningún tipo de control sobre dichas páginas y contenidos, no asumiendo responsabilidad alguna por los contenidos, información o servicios que pudieran aparecer en ellas.
El tratamiento de los datos personales de los usuarios se rige por lo establecido en la Política de Privacidad de este sitio web.
Las presentes condiciones se rigen por la legislación española. Para cualquier controversia que pudiera derivarse del acceso o uso del sitio web, el titular y el usuario se someten a los juzgados y tribunales que correspondan conforme a la normativa vigente, con especial protección del fuero favorable a los usuarios con la condición de consumidores.
VDN Value se reserva el derecho a modificar el presente Aviso Legal para adaptarlo a novedades legislativas o jurisprudenciales, así como a prácticas del sector, siendo aplicable la versión publicada en el momento del acceso al sitio web.
Cómo tratamos tus datos personales cuando visitas este sitio o te pones en contacto con nosotros.
Última actualización: 30 de octubre de 2026
| Finalidad | Datos tratados | Base legal |
|---|---|---|
| Gestionar consultas y solicitudes de reserva/presupuesto enviadas a través del formulario de contacto | Nombre, correo electrónico, teléfono y el contenido del mensaje | Ejecución de una relación precontractual o contractual (art. 6.1.b RGPD) |
| Responder consultas enviadas por correo electrónico o teléfono | Nombre, correo electrónico, teléfono y datos facilitados en la comunicación | Interés legítimo en atender la consulta (art. 6.1.f RGPD) |
| Analizar el uso y el rendimiento del sitio web (Google Analytics) | Datos de navegación, identificadores de dispositivo/cookie, páginas visitadas | Consentimiento del usuario (art. 6.1.a RGPD) |
| Mostrar publicidad personalizada y medir campañas (Meta/Facebook Pixel) | Datos de navegación, identificadores de cookie, interacción con anuncios | Consentimiento del usuario (art. 6.1.a RGPD) |
| Enviar comunicaciones comerciales, si el usuario lo solicita expresamente | Nombre y correo electrónico | Consentimiento del usuario (art. 6.1.a RGPD) |
Los campos del formulario de contacto/reservas marcados como obligatorios deben ser cumplimentados necesariamente; en caso contrario no será posible atender la solicitud.
Los datos personales se conservarán durante el tiempo necesario para atender la solicitud o relación con el usuario y, posteriormente, durante los plazos de prescripción de las acciones legales que pudieran derivarse (con carácter general, hasta 5 años para posibles responsabilidades contractuales, sin perjuicio de las obligaciones fiscales que exijan plazos de conservación distintos). Los datos tratados con fines de consentimiento (analítica, publicidad o comunicaciones comerciales) se conservarán hasta que el usuario retire dicho consentimiento.
Los datos no se ceden a terceros salvo obligación legal, con las siguientes excepciones derivadas de los proveedores de servicios utilizados en el sitio web, que actúan como encargados o responsables independientes del tratamiento:
Algunos de estos proveedores pueden realizar transferencias internacionales de datos fuera del Espacio Económico Europeo (por ejemplo, a Estados Unidos). Dichas transferencias se encuentran amparadas por las garantías previstas en el RGPD (cláusulas contractuales tipo u otros mecanismos de adecuación aprobados por la Comisión Europea).
Cualquier persona tiene derecho a:
Estos derechos pueden ejercitarse mediante solicitud escrita dirigida a VDN Value, S.L., Calle Medina Azahara, 13, 29630 Benalmádena (Málaga), o al correo electrónico david@vdnvalue.com, indicando el derecho que se desea ejercer y adjuntando copia de un documento identificativo.
Asimismo, el usuario tiene derecho a presentar una reclamación ante la Agencia Española de Protección de Datos (www.aepd.es) si considera que el tratamiento de sus datos personales no se ajusta a la normativa vigente.
Los datos personales tratados proceden directamente del propio interesado, a través del formulario de contacto/reservas, correo electrónico, teléfono o de la navegación por el sitio web (mediante cookies, previo consentimiento).
VDN Value ha adoptado las medidas técnicas y organizativas necesarias para garantizar la seguridad de los datos personales y evitar su alteración, pérdida, tratamiento o acceso no autorizado.
El sitio web no está dirigido a menores de 14 años. En caso de que un menor de dicha edad facilite datos personales sin el consentimiento de sus padres o tutores, se ruega contactar con VDN Value para proceder a su supresión.
VDN Value se reserva el derecho a modificar la presente Política de Privacidad para adaptarla a novedades legislativas o jurisprudenciales. Se recomienda revisar periódicamente esta página.
Qué cookies usa este sitio, para qué sirven y cómo puedes aceptarlas, rechazarlas o configurarlas.
Última actualización: 30 de octubre de 2026
Las cookies son pequeños archivos de texto que los sitios web instalan en el navegador o dispositivo del usuario al visitarlos. Permiten, entre otras cosas, almacenar y recuperar información sobre los hábitos de navegación del usuario o de su equipo.
VDN Value, S.L. (CIF B05838172), con domicilio en Calle Medina Azahara, 13, 29630 Benalmádena (Málaga), es responsable de las cookies instaladas en el dominio vdnvalue.com. Para cualquier consulta sobre esta política, puede contactar en david@vdnvalue.com o en el teléfono +34 614 46 89 87.
| Tipo | Finalidad | ¿Requiere consentimiento? |
|---|---|---|
| Técnicas o necesarias | Permiten la navegación y el funcionamiento básico del sitio web (por ejemplo, recordar las preferencias de cookies elegidas) | No |
| Analíticas (Google Analytics) | Permiten cuantificar el número de visitantes y analizar su comportamiento para mejorar el sitio web | Sí |
| Publicitarias/de seguimiento (Meta/Facebook Pixel) | Permiten gestionar la publicidad mostrada en redes sociales y medir la eficacia de las campañas | Sí |
| Cookie | Proveedor | Finalidad | Duración aprox. |
|---|---|---|---|
_ga, _ga_* |
Google Analytics | Distinguir usuarios y sesiones para estadísticas de uso | Hasta 2 años |
_gid |
Google Analytics | Distinguir usuarios | 24 horas |
_fbp |
Meta/Facebook Pixel | Identificar navegadores para ofrecer publicidad | 3 meses |
fr |
Meta/Facebook Pixel | Mostrar publicidad relevante y medir su rendimiento | 3 meses |
Esta relación puede variar en función de las actualizaciones de los propios proveedores; se recomienda revisarla periódicamente.
Al acceder por primera vez al sitio web, el usuario visualiza un panel de configuración de cookies en el que puede aceptar, rechazar o configurar de forma granular las cookies no esenciales (analíticas y publicitarias), con las mismas facilidades para rechazar que para aceptar, conforme a los criterios de la Agencia Española de Protección de Datos (AEPD). Las cookies técnicas se instalan siempre, al ser imprescindibles para el funcionamiento del sitio web.
El usuario puede modificar su decisión en cualquier momento accediendo al panel de configuración de cookies disponible en el pie de página del sitio web.
Además de la herramienta de configuración propia del sitio web, el usuario puede eliminar o bloquear las cookies en cualquier momento a través de la configuración de su navegador:
Algunos proveedores de cookies (Google LLC y Meta Platforms Ireland Ltd.) pueden tratar los datos fuera del Espacio Económico Europeo. Dichas transferencias cuentan con garantías adecuadas conforme al RGPD (cláusulas contractuales tipo u otros mecanismos de adecuación).
VDN Value puede modificar esta Política de Cookies en función de exigencias legislativas o para adaptarla a las instrucciones de la AEPD, por lo que se recomienda revisarla periódicamente.